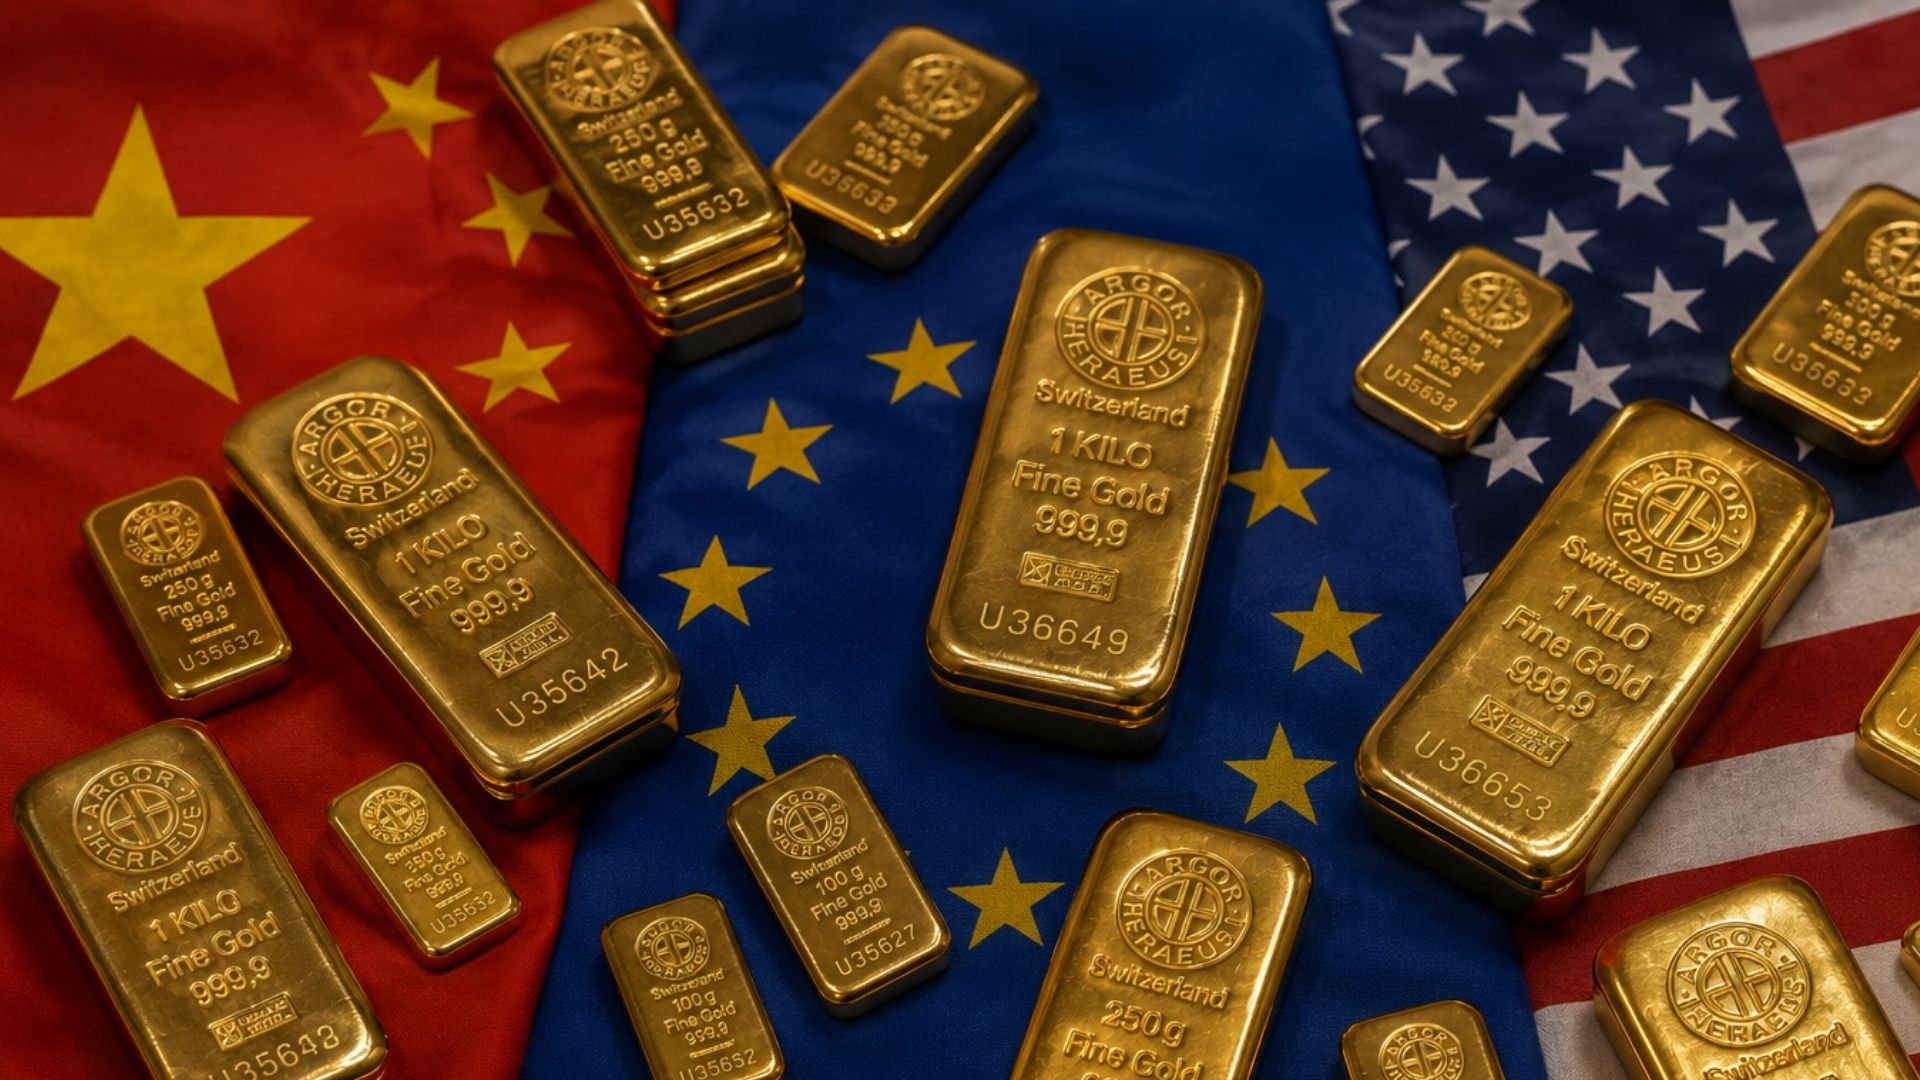
Dok zapadni institucionalni fondovi i dalje mehanički reagiraju na svaku izjavu Feda i rasprodaju zlato na papirnatim burzama poput COMEX-a, s druge strane svijeta odvija se sasvim drugačija priča. Kina, Singapur i središnje banke diljem Azije i svijeta, tiho, ali sustavno gomilaju fizičko zlato, pripremajući se za svijet u kojem dolar više nije neupitni kralj rezervnih valuta.
Od rekordnog kineskog uvoza i sumnji da Kina skriva tisuće tona neprijavljenih rezervi, preko Singapura koji gradi novo azijsko središte za trgovinu plemenitim metalima, pa sve do optimističnih prognoza o nastavku rasta cijene zlata; sve upućuje na to da smo svjedoci duboke i dugoročne monetarne tranzicije, a ne prolaznog trenda.
Zapadno vs. istočno tržište zlata
Desetljećima je na financijskim tržištima vrijedilo nepisano pravilo: kada realne kamatne stope u SAD-u rastu (što znači da državne obveznice donose dobru zaradu), cijena zlata privremeno pada. Zlato se povijesno kretalo u strogoj obrnutoj korelaciji s američkim trezorskim zapisima. Međutim, taj bi se tradicionalni zapadni model prije ili kasnije mogao suočiti s ozbiljnim promjenama. Danas svjedočimo “ratu natezanja konopa” između dva sasvim različita svijeta:
- Zapad (Papirnato tržište/Terminski ugovori): Fokusiran je isključivo na odluke Feda, inflaciju i kratkoročne kamatne stope. Kada Fed zaoštri kamatnu politiku, zapadni institucionalni fondovi reagiraju mehanički. Prodaju zlato na papirnatim burzama poput COMEX-a ili u Londonu.
- Istok (Fizičko tržište): Fokusiran je na dugoročnu, opipljivu sigurnost i očuvanje kupovne moći. Istočna tržišta koriste svaki privremeni pad cijene kojeg uzrokuje Zapad kako bi kupila i povukla goleme količine fizičkog zlata s tržišta.
Financijski analitičari poput Ole Hansena naglašavaju da kratkoročni pritisci (jači dolar i visoki prinosi na obveznice) stvaraju privremene korekcije na tržištu. Ipak, strukturalni uzlazni trend ostaje netaknut zbog eksplozivnog rasta američkog fiskalnog duga i neumoljive dedolarizacije. Kontrola nad cijenom zlata polako prelazi iz ruku zapadnih papirnatih špekulanata u ruke istočnih kupaca fizičke imovine.
Nadalje, neke od najvećih kineskih banaka nedavno su zabranile malim ulagačima trgovanje “papirnatim zlatom”. Papirnato zlato predstavlja tek financijske certifikate koji višestruko nadmašuju količinu stvarnog, fizičkog metala u trezorima, čime se umjetno potiskuje njegova prava vrijednost. Eliminacijom spekulativnog papirnatog trgovanja i razvojem vlastitih centara za namiru u Šangaju i Hong Kongu, Kina nastoji zaobići zapadne financijske centre poput Londona i New Yorka te omogućiti stvarno otkrivanje cijene zlata na temelju opipljive ponude i potražnje.
Kineska zlatna groznica i skrivene rezerve?
U središtu nove monetarne tranzicije nalazi se Kina koja doslovno usisava zlato sa svjetskih tržišta. Unatoč tome što je cijena zlata u 2025. godini zabilježila nevjerojatan rast od 59%, kineski fizički ulagači kupili su rekordne 432 tone zlata, što je čak 28% više nego godinu ranije.
Ovaj masovni juriš na zlato ima duboke strukturalne uzroke. Prije svega, prinosi na tradicionalnu štednju konstantno padaju jer kamatne stope na štednju i obveznice u Kini bilježe pad. Tome se pridružuje i kriza na tržištu nekretnina koje su desetljećima bile glavni stup očuvanja bogatstva kineskih obitelji. Konačno, slabljenje nacionalne valute dodatno potiče građane da zaštite svoj kapital od pada vrijednosti.
Nadalje, po prvi put u povijesti, čista investicijska kupnja zlata (poluge i kovanice) premašila je kupnju zlatnog nakita u Kini, čija je prodaja pala za čak 25%. Kupci su prepoznali da su troškovi kupoprodaje investicijskog zlata znatno povoljniji. Taj se trend prelio i na ranu 2026. godinu, dodatno potaknut novim PDV propisima uvedenim krajem 2025. godine.
Uvoz zlata u Kinu dosegnuo je najvišu razinu u 26 mjeseci u svibnju, bilježeći ogroman rast od 76% od početka godine. No, službene brojke samo su dio priče. Poznati financijski analitičar Jan Nieuwenhuijs privukao je veliku pozornost dokazavši još prije koju godinu da Narodna banka Kine (PBOC) kupuje znatno više zlata nego što to službeno prijavljuje Međunarodnom monetarnom fondu (MMF). Ovaj proces prati i masovna prodajom američkih državnih obveznica, čime Kina kapital sustavno rotira iz zapadnog duga u stvarne, materijalne rezerve.
Prateći neto uvoz kroz Hong Kong, Šangaj i Peking, uz domaću rudarsku proizvodnju (Kina je najveći svjetski proizvođač i zakonom zabranjuje izvoz domaćeg zlata), Nieuwenhuijs procjenjuje da Kina posjeduje tisuće tona neprijavljenog zlata skrivenog u državnim fondovima. Cilj ovog “tajnog gomilanja” jasna je priprema za slabljenje hegemonije američkog dolara.
Nova financijska arhitektura Azije i skriveni plan Europe?
Dok Kina kupuje, i ostatak azije ubrzano prilagođava svoju financijsku infrastrukturu. Singapur se profilira kao novo ključno azijsko središte za plemenite metale. Monetarna vlast Singapura (MAS) najavila je da će od listopada 2026. godine početi nuditi usluge pohrane zlata stranim središnjim bankama, u partnerstvu s bankarskim divovima poput JPMorgan Chasea i ICBC Standarda. Do kraja godine Singapur planira uspostaviti i vlastiti izvanburzovni (OTC) sustav kliringa zlata kako bi se pozicionirao kao glavno čvorište unutar ASEAN-a. Paralelno s tim, Šangajska burza zlata (SGE) službeno je pokrenula certificirani trezor u Hong Kongu, izravno povezujući kopnenu Kinu i njezinu likvidnost s offshore financijskim središtima.
Ovaj trend geopolitičkog repozicioniranja nije rezerviran samo za Istok. Teza Jana Nieuwenhuijsa govori da i europske središnje banke (poput onih u Nizozemskoj, Njemačkoj i Francuskoj) već desetljećima potajno usklađuju svoje rezerve zlata u omjeru prema vlastitom BDP-u. Prema tom konceptu, Europa se tiho priprema za potencijalni slom globalnog monetarnog sustava utemeljenog na dugu. Ako dolar propadne pod teretom neotplativih obveza, europske banke mogu u jednom danu revalorizirati (podići cijenu) zlata u svojim bilancama, poništiti gubitke u papirnatom novcu i glatko prijeći na novi monetarni standard utemeljen na zlatu.
Središnje banke napuštaju američki dolar?
Da zlato više nije puki “povijesni ostatak” unutar trezora, potvrđuju i službeni podaci Svjetskog zlatnog vijeća (WGC). Godišnje anketno istraživanje provedeno na uzorku 76 središnjih banaka donosi zanimljive podatke:
- 45% upravitelja rezervi planira povećati vlastite zlatne rezerve u idućih 12 mjeseci.
- 89% njih očekuje opći i kontinuirani rast globalnih zlatnih rezervi u cjelini.
- 83% ispitanika vjeruje da će zlato za pet godina zauzimati znatno veći udio u ukupnim svjetskim rezervama nego danas.
- Nasuprot tome, čak 74% ispitanika očekuje sustavan pad udjela američkog dolara u idućih pet godina.
Kao glavni razlog držanja zlata, čak 90% središnjih banaka navodi njegovo dokazano ponašanje u kriznim vremenima. Također, primjetan je i trend repatrijacije: sve više banaka povlači zlato u domaće trezore (rast na 9% s prošlogodišnjih 5%) ili diversificira inozemne lokacije skladištenja, poučene lekcijom o zamrzavanju ruskih deviznih rezervi nakon uvođenja sankcija.
Eksplozivne prognoze za rast cijene zlata
S obzirom na snažne makroekonomske temelje, vodeće svjetske financijske institucije natječu se u iznimno optimističnim prognozama za rast cijene zlata u nadolazećem razdoblju.
Takva predviđanja rezultat su, među ostalim, i spomenute dinamike između zapada i ostatka svijeta koja se iz godine u godinu polako mijenja. Riječ je o sporom, dubokom i nezaustavljivom procesu u kojem se globalni Istok ubrzano osigurava stvarnom, opipljivom imovinom, dok se Zapad bori s neodrživim dugovima, tiskanjem papirnatog novca i AI balonom.
| Institucija / Analitičari | Vremenski horizont | Prognozirana cijena zlata (po unci) |
| LBMA (London Bullion Market Association) | Krajem 2026. | $5,000-7,000 |
| Bank of America (BofA) | Dugoročni horizont | $6,000 |
| UBS | Sredinom 2027. | $5,200 |
| Rockefeller Global Investment Managment | Do 2027. / 2030. | $5,500 / $8,000 |
Bank of America potvrđuje dugoročni cilj od 6,000 dolara po unci, ali trezveno napominje da put do tamo neće biti linearan. Doug Moglia, makro i tržišni strateg za Rockefeller Global Investment Management, predviđa kretanje cijene zlata prema 5,500 dolara po unci do kraja godine, dok za 2030. godinu prognozira 8,000 dolara, uz potencijal skoka i do 10,000 dolara po unci. Slijedom toga, trenutno zatišje u kretanju cijene zapravo je odlična prilika za ulaganje u investicijsko zlato u obliku zlatnih poluga i zlatnika po povoljnijim cijenama, budući da je cijena zlata u dužem roku u pravilu ide prema gore.
Pogledaj najbolju ponudu investicijskog zlata i srebra u Hrvatskoj klikom na poveznice:
Tekstovi na centarzlata.com služe isključivo za informiranje i educiranje o financijskim tržištima i tržištima plemenitih metala te ih ne treba smatrati investicijskim savjetom.