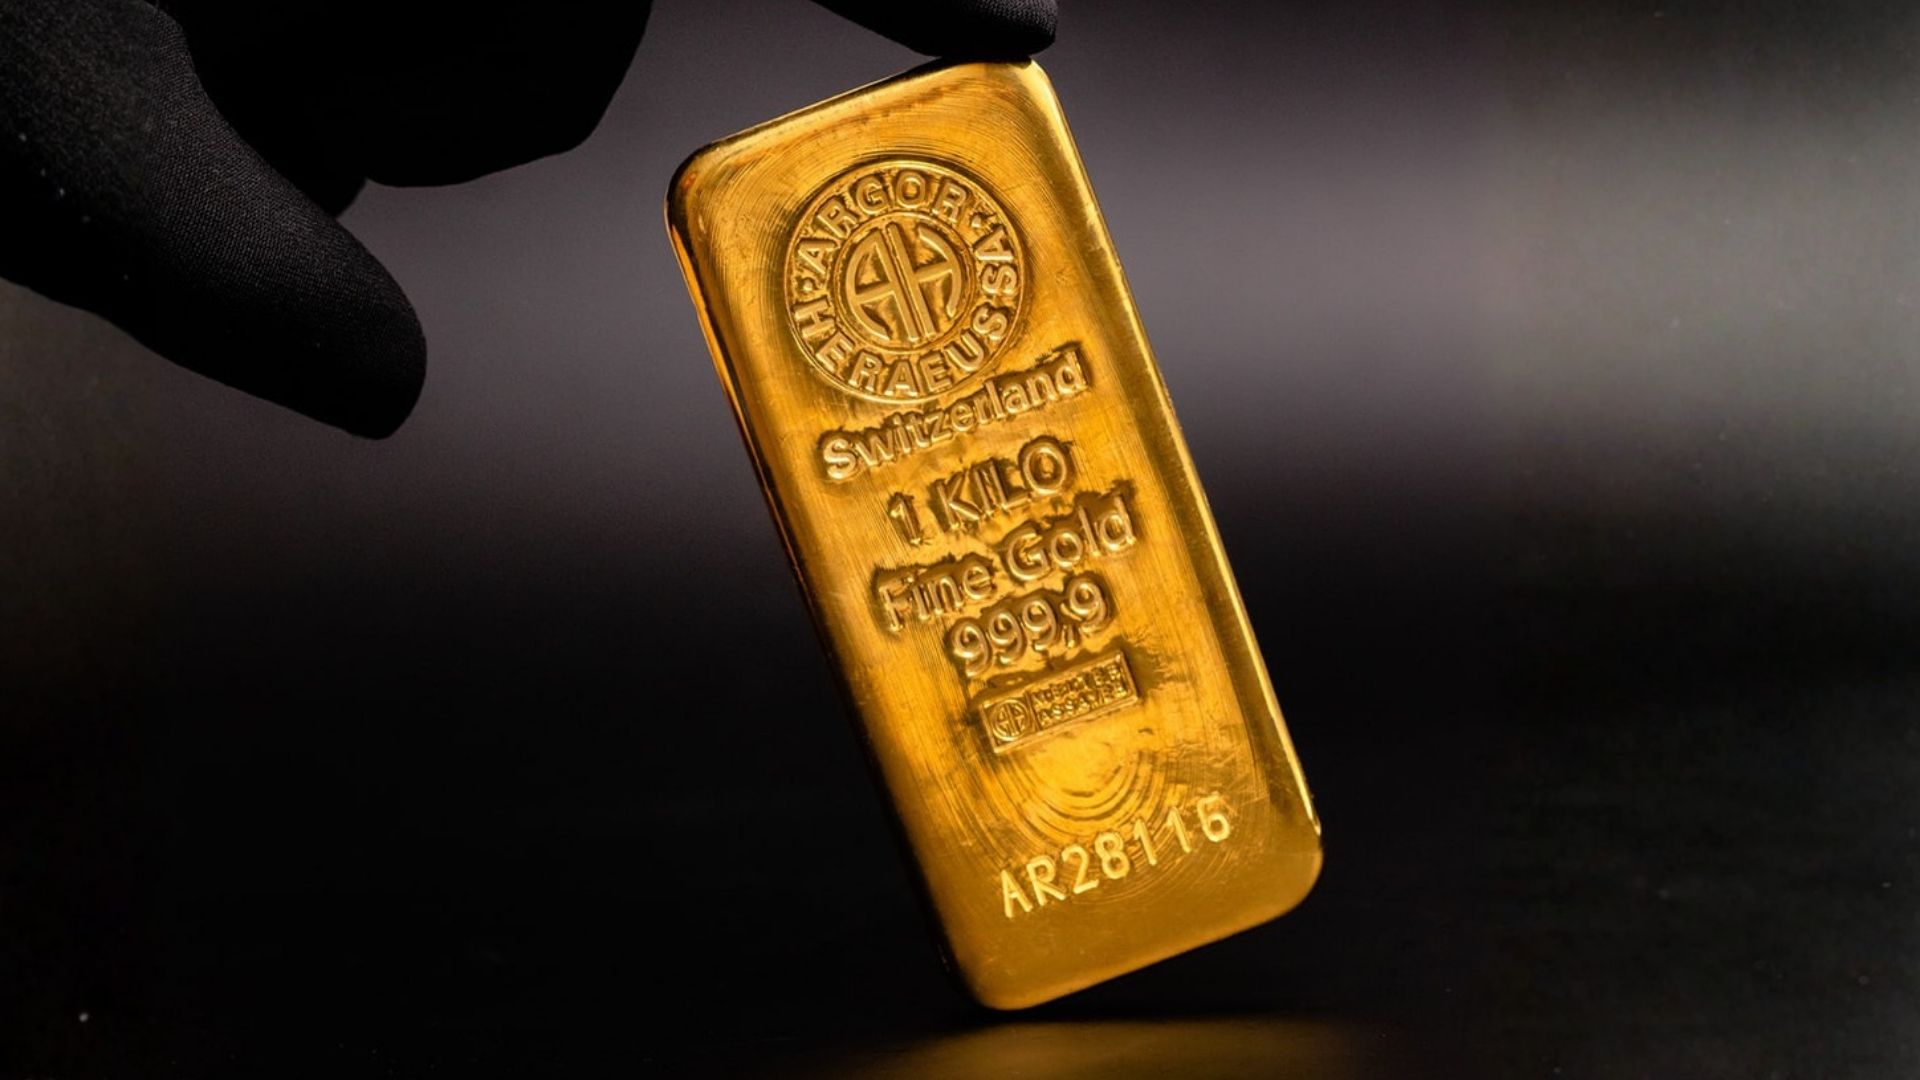
Nakon što je u siječnju ove godine zlato dosegnulo povijesni vrhunac od 4,600 € (5,500 $) po unci, cijena je do lipnja korigirana za više od 20% na oko 3,750 € (4,300 $) po unci.
Iako se radi o jednoj od većih korekcija u posljednjih 15 godina, analitičari naglašavaju kako se ne radi o slomu tržišta, već o zdravom predahu prije nastavka rasta. Cijena zlata i dalje bilježi snažan uzlazni trend: 25% u posljednjih godinu dana te 140% u zadnjih pet godina.
Korekcija privremena, dugoročan rast stabilan – ‘$6,000 po unci do kraja 2026.’
Kratkoročni pad potaknut je odlukom američkog Feda da zbog inflacijskih pritisaka i krize na Bliskom istoku zadrži visoke kamatne stope. To je ojačalo američki dolar i prinose na obveznice te privremeno izvuklo špekulativni kapital iz zlata.
Međutim, visoke kamatne stope dugoročno povećavaju rizik od recesije i rasta nezaposlenosti, što tradicionalno ide u prilog zlatu, premda s vremenskim odmakom. S druge strane, dio analitičara očekuje brzi nastavak rasta, uz procjenu da će Fed radije tolerirati inflaciju, nego žrtvovati gospodarski rast.
Investicijske banke poput J.P. Morgana i Bank of America predviđaju cijenu od čak 6,000 $ do kraja godine, zbog čega se aktualna korekcija sve više promatra kao strateška prilika za kupnju. Konsenzus među stručnjacima ostaje da su dugoročni faktori iza rasta cijene zlata stabilni te da će neovisno o navedenim scenarijima cijena naposljetku svjedočiti značajnom rastu.
Rast fizičke potražnje za zlatnicima i zlatnim polugama
Dok Zapad u velikoj mjeri određuje “papirnatu” cijenu zlata, tržište u Aziji pokazuje pojačanu fizičku potražnju. Cijene na Šangajskoj burzi zlata (SGE) često su 50 do 100 dolara više nego u Londonu ili New Yorku (COMEX), što ukazuje na snažan pritisak fizičke kupnje. Azijski kupci spremni su plaćati premiju za fizički metal, što sugerira da je zlato na zapadnim tržištima podcijenjeno odnosno da postoji nesrazmjer između cjenovnih kretanja i realne potražnje.
Ove godine također se bilježi povijesni strukturni pomak. Investicijsko zlato (poluge i zlatnici) preuzelo je primat nad nakitom kao najvećom komponentom globalne potražnje, ponajprije zahvaljujući Kini i Indiji.
Ponašanje središnjih banaka potvrđuje stabilizacijsku ulogu zlata
Iako je ukupna potražnja središnjih banaka pala na četverogodišnji minimum, razine u 2026. i dalje su znatno iznad dugogodišnjih povijesnih prosjeka. Banke su u prvom kvartalu kupile oko 360 tona zlata, dok je prodano približno 115 tona. Iako su neto kupnje po obujmu manje nego prethodnih godina, valja uzeti u obzir činjenicu da je zlato sada mnogo skuplje nego što je bilo prije nekoliko godina. Drugim riječima, za istu količinu zlata kao 2022., središnje banke sada bi morale izdvojiti dvostruko veće iznose.
S druge strane, prodaje zlata koje su se odvile upravo dokazuju stabilizacijsku ulogu koju zlato predstavlja u rizičnim trenucima. Turska je prodala dio zlata kako bi stabilizirala liru, međutim riječ je, u velikoj mjeri, o tzv. “zalogu” odnosno SWAP aranžmanu, što znači da Turska planira vratiti zlato jednom kada se “opasnost” po valutu stabilizira. Rusija je s druge strane prodala mali dio zlata radi proračunskog deficita, no to nije značajno jer se radi o manje od 1% njihovih rezervi. Sve je to pokazatelj da središnje banke kupuju i drže zlato upravo kako bi se osigurale u slučaju bilo kakvih manjih ili većih financijskih nestabilnosti.
Stagflacijska kriza mogla bi dovesti do novog uzleta zlata
Globalni ekonomski rizici rastu zbog mogućeg masovnog ulaska američkih mirovinskih i privatnih fondova u OpenAI i SpaceX, što bi izazvalo dodatno napuhavanje tehnološkog balona u SAD-u, nalik Dot-com krizi 2000-ih. Valuacije AI kompanija ostaju upitne zbog još uvijek neizvjesne profitabilnosti, a u slučaju pucanja spomenutog balona, posljedice bi mogle uključivati pad tržišta dionica, pritisak na mirovinske fondove te značajan udar na američki BDP.
Istovremeno, američki javni dug nastavlja rasti, a kamate na njega sve su skuplje. Investitori zahtijevaju sve veće premije na rizik kroz rast prinosa na državne obveznice, što ukazuje da tržištem vlada sentiment masovnog nepovjerenja prema održivosti američkog duga u narednom razdoblju. U tom pogledu, jedini izlaz zapravo ostaje dugoročno obezvređivanje duga odnosno američkog dolara putem inflacije.
Dodatni faktor rizika u ovom trenutku predstavlja scenarij stagflacije uzrokovan geopolitičkim napetostima (Iran – SAD – Izrael) i daljnjim ugrožavanjem prometa kroz Hormuški tjesnac. Strateške rezerve nafte nalaze se na najnižim razinama u posljednjih 20 godina, a skok cijene nafte na razine između 130 i 150 dolara po barelu mogao bi globalno gospodarstvo gurnuti u stagflacijsku krizu, inače okruženje u kojem zlato povijesno ostvaruje najjače rezultate.
Zatišje pred oluju kao prilika koju iskusni ulagači ne propuštaju
“U Centru Zlata posljednjih dana bilježimo pojačanu potražnju za zlatnicima i zlatnim polugama, a kada usporedimo cijelo razdoblje od početka ove godine do sada, kupnje su porasle za čak 40% u odnosu na isti period lani. Ulagači se očigledno nastoje pripremiti za nadolazeću krizu i ovaj trenutak vide kao odličnu priliku.”, izjavio je Saša Ivanović, vlasnik i predsjednik uprave Centra Zlata.
“Trenutna korekcija od preko 20% svojevrstan je popust kakvog iskusni ulagači ne propuštaju, svjesni da se radi o kratkom zatišju pred oluju, kao i da se prozor za povoljnu kupnju prije novih cjenovnih rekorda polako zatvara. Slijedi nam potencijalno najgora vrsta krize, stagflacija, a u takvim krizama zlato u pravilu bilježi velike uzlete. Jednom kada potražnja i cijena ponovno krenu prema novim rekordima, ključno pitanje neće biti kolika je cijena, nego hoće li uopće biti dovoljno zlata u ponudi za sve koji ga žele kupiti.”
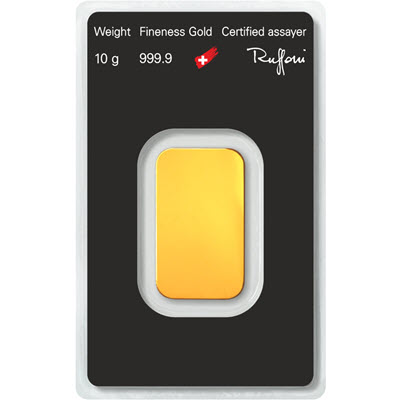
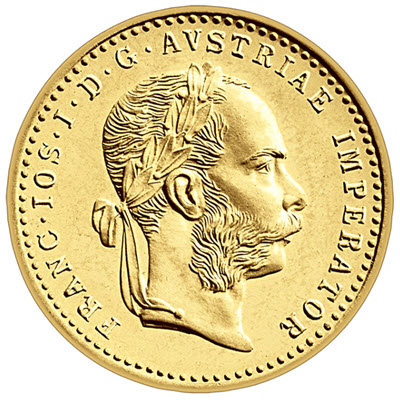
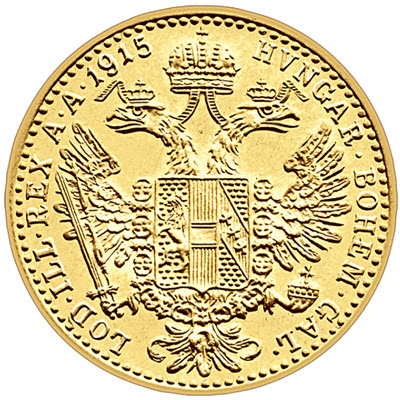
Pogledaj najbolju ponudu investicijskog zlata i srebra u Hrvatskoj klikom na poveznice:
Tekstovi na centarzlata.com služe isključivo za informiranje i educiranje o financijskim tržištima i tržištima plemenitih metala te ih ne treba smatrati investicijskim savjetom.