Dugoročna financijska stabilnost jedan je od najvažnijih ciljeva u životu svakog pojedinca. Živimo u dinamičnom i često nepredvidivom ekonomskom okruženju u kojem se pravila igre neprestano mijenjaju, a ono što je vrijedilo jučer, danas više ne jamči sigurnost. Mnogi ljudi još uvijek vjeruju da je za mirnu budućnost dovoljno marljivo raditi i trošiti manje nego što se zarađuje. Međutim, ekonomska realnost nas neprestano demantira. Financijska stabilnost nikada ne dolazi slučajno niti je ona rezultat pukog spleta sretnih okolnosti. Ona se planira sustavno, promišljeno i s jasnom vizijom za godine koje dolaze.
Glavni izazov s kojim se susreće svaki štediša jest pitanje kako očuvati vrijednost onoga što je već zarađeno. Ako samo odvajate novac sa strane, držeći gotovinu u kući ili na tekućem računu bez ikakvog oblika ulaganja, vi zapravo svjesno pristajete na gubitak. Razlog za to je inflacija, ekonomska pojava koja poput nevidljivog kradljivca polako i nezaustavljivo jede kupovnu moć papirnatih valuta. Iz godine u godinu, s istim iznosom novca možete kupiti sve manje dobara i usluga. Zbog toga, puko gomilanje gotovine na duge staze ne vodi prema stabilnosti, već prema postupnom osiromašenju.
Tradicionalna bankovna štednja izgubila je bitku s inflacijom
Kada osvijeste opasnost od držanja novaca na računu, mnogi građani kao logičan korak vide otvaranje klasične štednje u banci. Nekada je to zaista bio učinkovit način zaštite novca, no danas su se okolnosti drastično promijenile. Možda ste i sami svoj novac stavili na oročenu štednju, ali ako pažljivo pogledate izvatke, shvatit ćete da je stopa inflacije i dalje znatno veća od kamate koju vam banka odobrava.
Upravo zato tradicionalna štednja sama po sebi više nije dovoljna za postizanje i održavanje financijske neovisnosti. U vremenima kada opći rast cijena od 5% uzrokuje gubitak koji višestruko nadmašuje kamate od, primjerice, 1.5%, bankovna štednja pretvara se u pasivno promatranje propadanja vrijednosti.
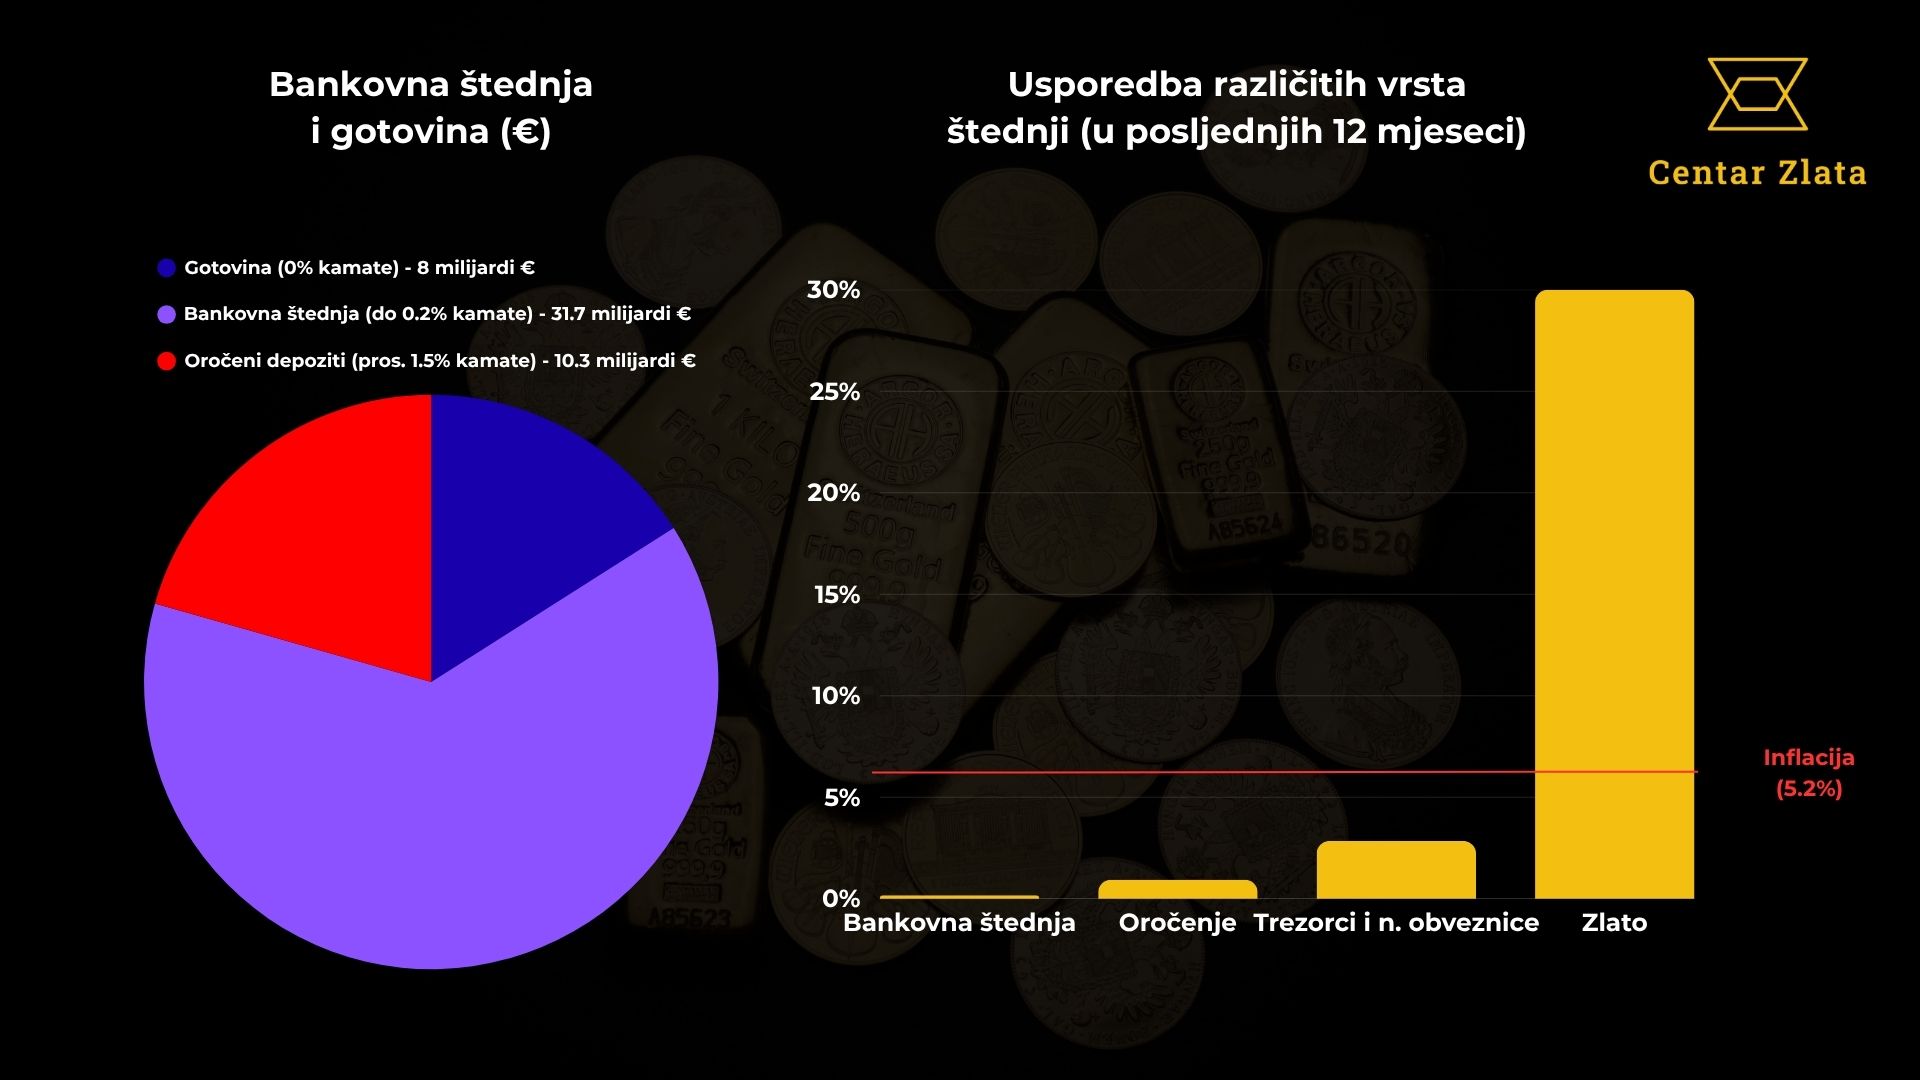
Hrvati drže preko 50 milijardi eura u bankama i gotovini, a većina tog novca ne nosi nikakvu ili tek vrlo malu kamatu. U posljednjih nekoliko godina, zahvaljujući inflaciji koja je dovela do de facto udvostručenja cijena, izgubljeno je na desetke milijardi eura vrijednosti spomenute štednje. Sve više građana postaje svjesno da papirnati novac gubi bitku s inflacijom i zato se masovno okreću opipljivoj, realnoj imovini odnosno fizičkom zlatu koje je kroz povijest dokazalo svoju otpornost na sve ekonomske potrese.
Činjenica ostaje da su hrvati u posljednjih pet godina držali većinu svoje štednje u zlatnicima i zlatnim polugama, danas bi se njihov prinos, a ne gubitak, brojao u desecima milijardi eura.
Investicijsko zlato – dugoročna financijska stabilnost
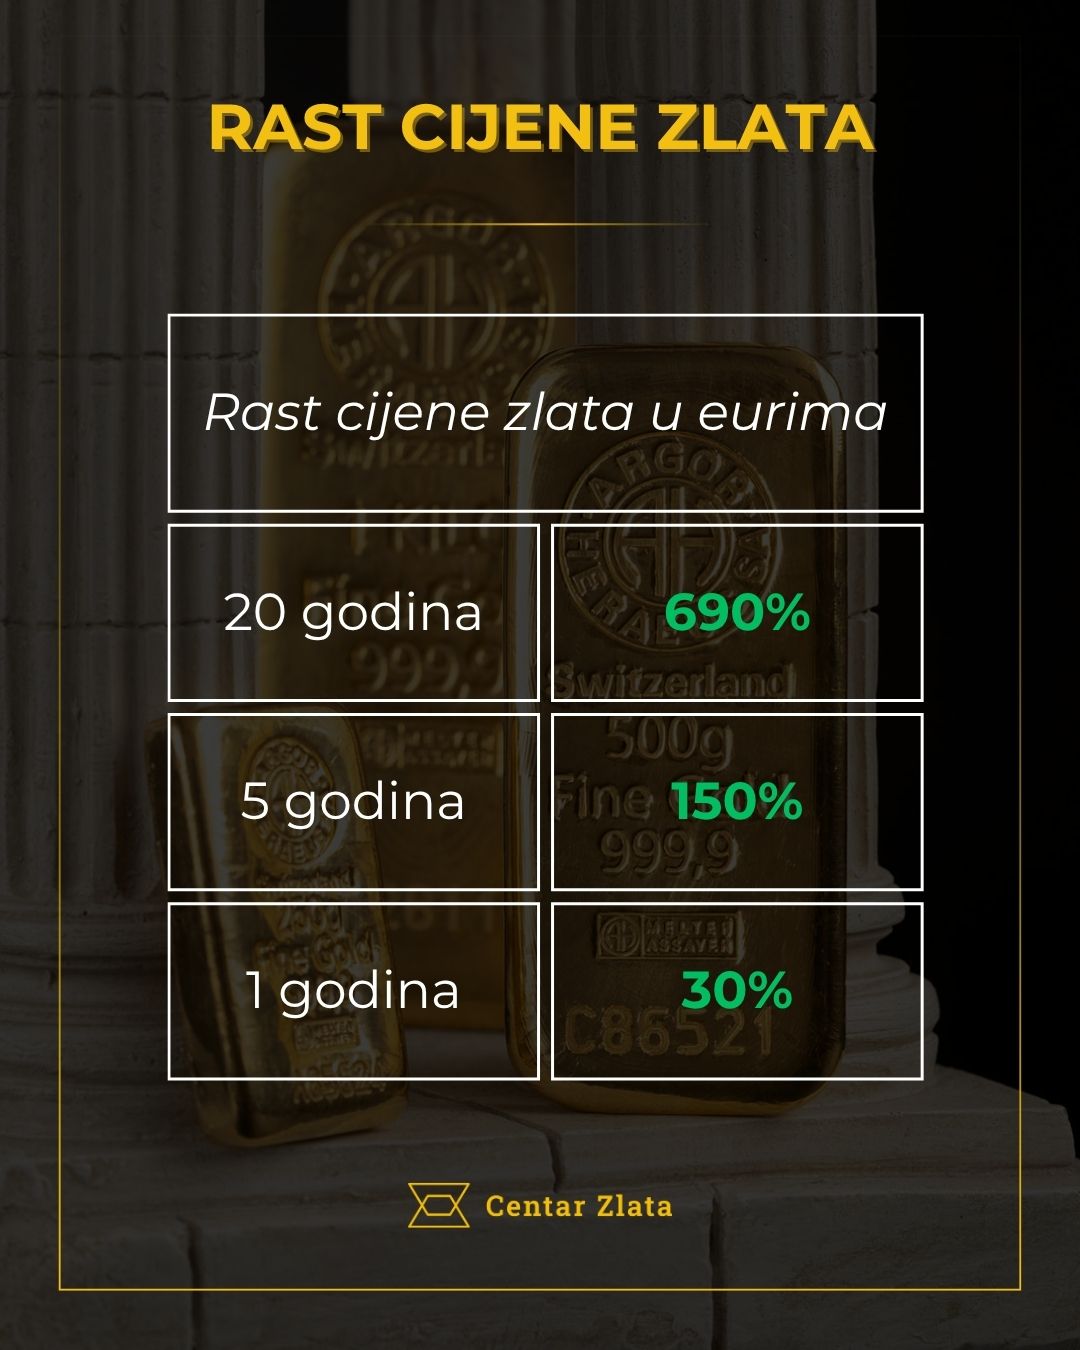
Investicijsko zlato postalo je jedan od prvih izbora štediša zbog dugoročnih trendova koji prate ovaj plemeniti metal. Kada analiziramo kretanje tržišta, vidimo da je cijena zlata u posljednjih dvadeset godina narasla za gotovo 700%. Ako pogledamo malo bližu prošlost, u posljednjih pet godina cijena je skočila za preko 150%, a u zadnjih 12 mjeseci preko 30%. Ovi impresivni podaci jasno pokazuju da je zlato dugoročno ne samo pratilo stopu inflacije, već ju je i uvjerljivo nadmašilo druge oblike ulaganja i donijelo pozamašnu zaradu svojim ulagačima.
Međutim, vrhunski prinosi i zaštita od inflacije samo su dio priče o žutom metalu. Još važnija prednost investicijskog zlata jest činjenica da je to imovina koju stvarno i u potpunosti posjedujete. Kada kupujete dionice, udjele u fondovima ili držite novac na računu, vi zapravo posjedujete obećanje na papiru ili digitalni zapis u računalnom sustavu. Kod fizičkog zlata nema posrednika, nema složenih ugovora, nema praznih obećanja trećih strana i nema ovisnosti o stabilnosti financijskih institucija. Imate ga fizički u svojoj ruci odnosno pohranjenog na sigurnom mjestu koje ste sami odabrali.
Kontrola nad vlastitom imovinom u nesigurnim vremenima
U današnjim nesigurnim geopolitičkim i gospodarskim vremenima, kada se krize smjenjuju jedna za drugom, prava financijska stabilnost dolazi isključivo iz onoga što imate pod direktnom kontrolom. Zlato pruža upravo to, realnu kontrolu nad vlastitom imovinom. Osim što nudi neovisnost o bankarskom i financijskom sustavu, investicijsko zlato odlikuje se i iznimno visokom likvidnošću. To znači da zlatne poluge i zlatnike možete u bilo kojem trenutku, iznimno brzo i jednostavno, pretvoriti u gotovinu bilo gdje u svijetu, po trenutno važećem i transparentnom tržišnom tečaju kroz otkup zlata.
Graditi financijsku stabilnost znači donositi odluke koje će izdržati test vremena i pružiti sigurnost, i vama, i vašoj obitelji. Zamjena novca za fizičko zlato predstavlja ključni zaokret od pasivnog promatranja gubitka vrijednosti prema aktivnoj zaštiti vrijednosti vaše štednje. Plemeniti metali nisu alat za brzu zaradu preko noći, već mudra i dugoročna strategija za očuvanje kupovne moći onog što ste zaradili svojim trudom i radom. Ulaganjem u zlato preuzimate kontrolu nad svojom financijskom sudbinom i osiguravate čvrst temelj za mirnu i bezbrižnu budućnost.
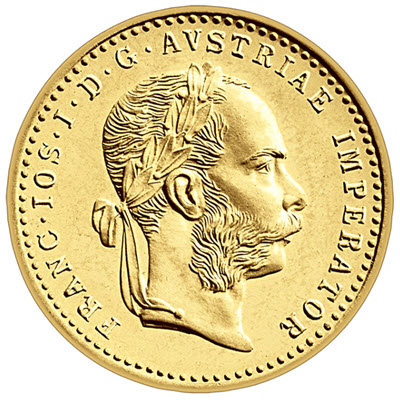
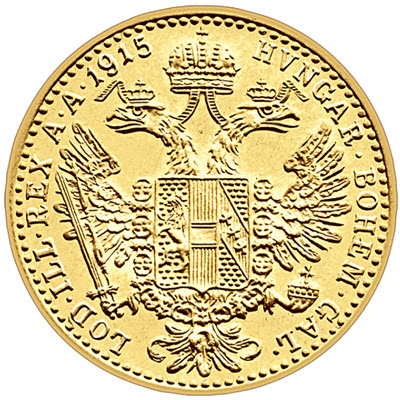
Pogledaj najbolju ponudu investicijskog zlata i srebra u Hrvatskoj klikom na poveznice:
Tekstovi na centarzlata.com služe isključivo za informiranje i educiranje o financijskim tržištima i tržištima plemenitih metala te ih ne treba smatrati investicijskim savjetom.