Hrvatski građani danas drže više od 50 milijardi eura na bankovnim računima ili u gotovini, a velik dio te vrijednosti propada uslijed visoke inflacije koja nas prati već niz godina. Prema podacima Hrvatske narodne banke, građani imaju oko 8 milijardi u gotovini te 42 milijardi eura štednje u bankama. Od 42 milijarde u bankama, oročeno je tek oko 10.3 milijardi eura, uz prosječnu kamatu 1.6%.
Novac koji stoji na računu bez oročenja uglavnom nema nikakvu kamatu, dok čak i oročena štednja donosi vrlo skroman rast. Problem je u tome što je inflacija odnosno poskupljenje proizvoda i usluga znatno veće od zarada na bankovnoj kamati. Takva štednja zapravo nije prava ‘štednja’, već realni gubitak.
Inflacija uzrokuje milijarde eura gubitaka hrvatskim građanima
Inflacija predstavlja rast cijena proizvoda i usluga ili jednostavnim rječnikom poskupljenje. Naš novac s vremenom može kupiti sve manje i manje, zbog čega se kaže da gubi na vrijednosti. U travnju 2026. inflacija u Hrvatskoj iznosila je visokih 5,8 posto, što znači da su cijene u prosjeku bile gotovo šest posto više nego godinu ranije.
Ako banka na oročenu štednju daje prosječnu kamatu od 1,5 posto, a inflacija iznosi 5,8 posto, građanin realno gubi više od četiri posto vrijednosti svojeg novca godišnje. Drugim riječima, novac se nominalno malo poveća zbog kamate, ali njegova stvarna vrijednost pada jer su proizvodi, režije, hrana i usluge znatno više poskupili.
Gubitak od 4% na 10 milijardi eura oročenja i približno 6% na 40 milijardi eura štednje i gotovine, znači da su hrvatski građani izgubili preko 2.7 milijardi eura vrijednosti novca u posljednjih godinu dana. No, problem je još veći kada se sagleda šira slika
Zašto je ovo ogroman problem za sve nas u dugom roku?
Posljednjih nekoliko godina inflacija je u Hrvatskoj poprilično podivljala. Cijene hrane, stanovanja, energije i usluga snažno su rasle, a neke su se cijene gotovo udvostručile u odnosu na razdoblje od prije nekoliko godina. Građani to osjećaju svakodnevno u trgovinama, restoranima, kod plaćanja računa ili kupnje nekretnina.
Ono što smo prije nekoliko godina mogli kupiti za 100 eura (ili 750 kuna) danas često košta i po 200 eura, predstavljajući kumulativnu inflacije od praktički 100%. U takvim okolnostima kamate na štednju, čak i na onu oročenu, od1.6%, postaju potpuno besmislene.
To znači da je velik dio hrvatske štednje zapravo ozbiljno obezvrijeđen. Pričamo o gubicama kupovne moći koji se broje u desecima milijardi eura. Ljudi koji su godinama držali novac na računima izgubili su znatan dio kupovne moći, iako možda toga nisu bili potpuno svjesni. Iznos novca koji je nekoć mogao kupiti automobil, renovaciju stana ili manju nekretninu danas ne može ništa od toga.
Zašto sve više Hrvata ulaže u zlato?
Upravo zbog visoke inflacije i slabih kamata sve više građana okreće se ulaganju u investicijsko zlato. Hrvatsko tržište zlata posljednjih godina snažno raste, a procjene govore da bi ove godine moglo premašiti vrijednost od milijardu eura. Razlog je vrlo jednostavan. Zlato je kroz povijest dokazalo da dugoročno čuva vrijednost novca i često raste upravo u razdobljima visoke inflacije i gospodarske nesigurnosti.
U posljednjih godinu dana zlato je ostvarilo značajan rast vrijednosti, preko 34%, dok je u posljednjih pet godina njegova cijena porasla gotovo 150%, čime je zlato nadmašilo inflaciju, ali i niz drugih ulaganja te donijelo pozamašnu zaradu svojim ulagačima. Da su hrvatski građani u posljednjih pet godina držali svoju štednju u zlato, umjesto u bankama i gotovini, do danas bi zaradili više desetaka milijardi eura.
Dugoročno gledano, rast zlata je još impresivniji. U posljednjih dvadeset godina cijena zlata porasla je za oko 670 posto. Zlato je u dugom roku nadmašilo čak i rast vrijednosti nekretnina. Primjerice, prije dvadeset godina sa 100.000 eura mogli smo kupiti jedan veći stan u Zagrebu. Da je isti taj iznos tada uložen u investicijsko zlato, danas bi vrijednost tog ulaganja bila toliko velika da bi se njime mogla kupiti dva takva stana.
Zbog toga sve više građana počinje shvaćati da držanje novca na računu ili u gotovini više nije dovoljno. U vremenu visoke inflacije pasivna štednja postaje gubitak, dok ulaganja poput zlata mnogima predstavljaju način očuvanja vrijednosti imovine i zaštite od stalnog rasta cijena.
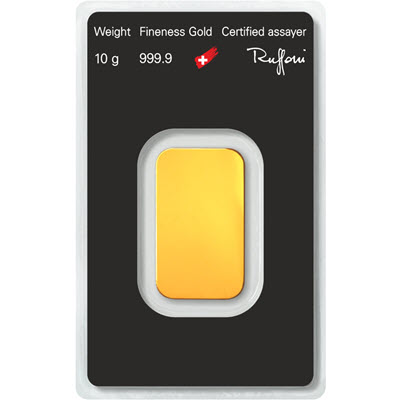
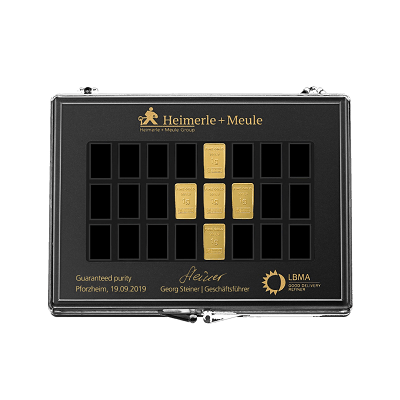
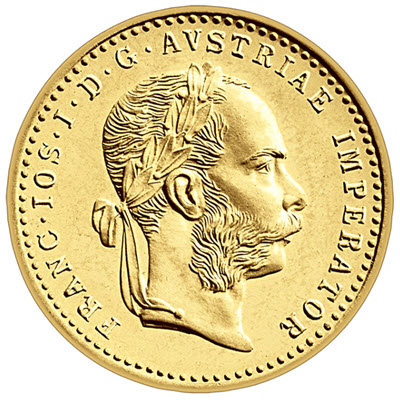
Pogledaj najbolju ponudu investicijskog zlata i srebra u Hrvatskoj klikom na poveznice:
Tekstovi na centarzlata.com služe isključivo za informiranje i educiranje o financijskim tržištima i tržištima plemenitih metala te ih ne treba smatrati investicijskim savjetom.