Narodne obveznice vrijednosni su papiri koje izdaje država, a služe kao priznanje postojanja obveze koju je preuzeo dužnik, u ovom slučaju država, prema vjerovniku, bilo da je riječ o građaninu, banci ili poduzeću. Narodne obveznice izdaju se radi financiranja države i obično se smatraju nerizičnim instrumentom ulaganja. Obveznice kao svoje temeljne elemente moraju sadržavati ime ili donosioca na kojeg glase, nominalnu vrijednost, kamatnu stopu, rok dospijeća, seriju i broj.
Sastavni dio narodne obveznice su kuponi koji omogućuju pravo isplate odgovarajuće kamate vjerovniku u točno određenim vremenskim razdobljima, najčešće godinu dana. Po dospijeću narodne obveznice, dužnik odnosno država mora isplatiti nominalnu vrijednost vjerovniku.
Narodne obveznice – koliko su isplative?
U javnosti se nedavno pojavila informacija kako će Hrvatska krenuti s izdavanjem vlastitih narodnih obveznica. Kamatne stope (kuponi) iznosit će preko 3% s rokom dospijeća od dvije godine uz mogućnost trgovanja na sekundarnom tržištu. Do kraja ožujka Hrvatska planira izdati narodne obveznice u vrijednosti od 5 milijardi eura, a njihova kupovina moći će se obaviti u komercijalnim bankama. Narodne obveznice bit će dostupne i građanima i institucionalnim investitorima.
Razlozi koji stoje iza ovog poteza su sljedeći: kamatne stope na depozite i bankovnu štednju iznimno su niski, dok je likvidnost bankovnog sustava i štednja nesrazmjerno visoka. Unatoč činjenici da je prosječna kamatna stopa na bankovnu štednju 0.02%, hrvatski građani nažalost u bankama drže deponirano preko 35 milijardi eura.
Narodne obveznice s kamatnom stopom od preko 3% trebale bi omogućiti građanima da ostvare značajniji prinos na svoju štednju u relativno kratkom roku i s minimalnim rizikom, kao i potaknuti povećanje kamatnih stopa na depozite, doprinijeti razvoju hrvatskog tržišta kapitala te financijskom opismenjavanju građana. Međutim, važno je pojasniti i neke od nedostataka ulaganja u narodne obveznice.
Nedostaci narodnih obveznica
Premda bi za štediše bilo isplativije da se znatniji dio od spomenutih 35 milijardi eura uloži u narodne obveznice, postoji nekoliko ključnih nedostataka narodnih obveznica.
Naime, u prvom redu to je činjenica da je prinos od 3% pa čak i 3.5%, niži od prosječne stope inflacije zadnjih mjeseci koja je u prosincu 2022. iznosila 13.1%. Unatoč službenim statistikama, mnogi primjećuju da su cijene određenih proizvoda porasle za 30% do 40% u posljednjih godinu dana te da su dodatno povećane nakon 1. siječnja. U prijevodu, to znači da prinos od nekoliko posto neće biti dostatan kako bi nadoknadio pad kupovne moći kojem trenutno svjedočimo zbog rasta opće razine cijena.
Iako se državne i narodne obveznice općenito smatraju sigurnim i gotovo nerizičnim instrumentom ulaganja, svejedno postoji rizik da bilo koja država u nizu hipotetskih scenarija neće biti u stanju otplatiti svoje vjerovnike. Takvi scenariji uključuju ozbiljne financijske, gospodarske ili bilo koji drugi oblik društvenih kriza poput sukoba koje se mogu preliti izvana i ne moraju uopće biti direktna posljedica državnih politika. Ovakve krize mogu uzrokovati nemogućnost otplaćivanja državnog duga i posljedični bankrot, što znači da štediše možda neće biti isplaćene. Valja još jednom podsjetiti da se svijet trenutno suočava s mogućom globalnom recesijom, stagnacijom gospodarstva te visokom inflacijom, zbog čega određeni analitičari upozoravaju da bi moglo doći do stagflacijsko-dužničke krize. Pored toga, zbog rata u Ukrajini javljaju se i paralelne energetske i prehrambene krize.
Pred nama je izazovno razdoblje i na svakom štediši ostaje da sam odluči koji je instrument ulaganja dugoročno najsigurniji i najisplativiji kada je u pitanju očuvanje vrijednosti vlastite ušteđevine.
Investicijsko zlato kao alternativa ulaganju u narodne obveznice
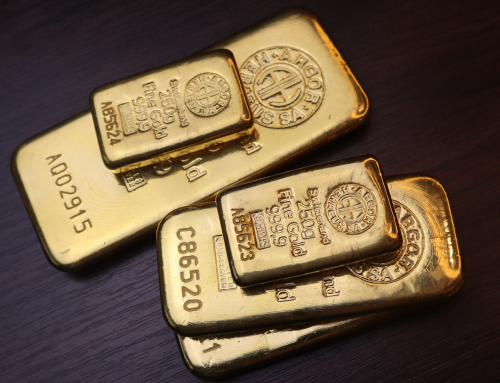
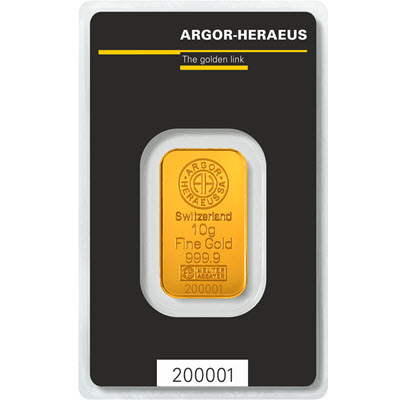
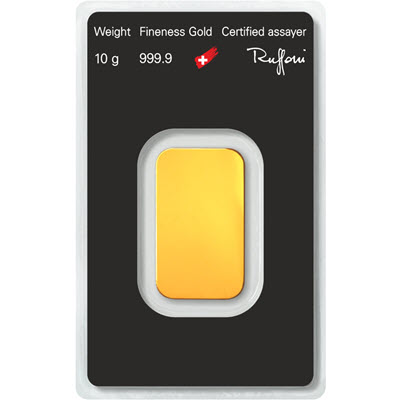
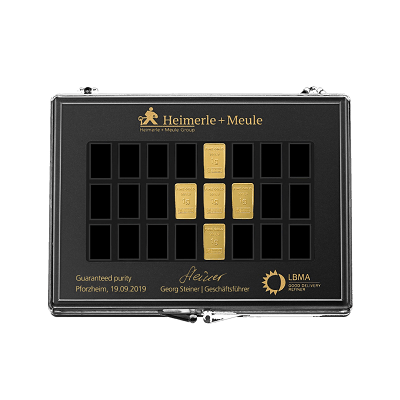
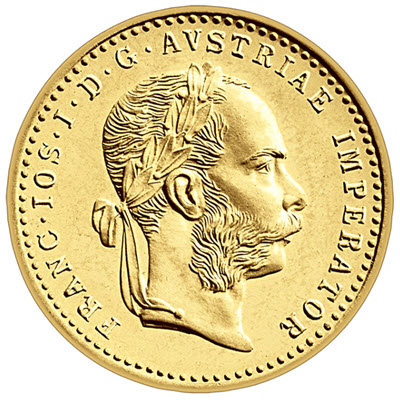
Kao glavna alternativa ulaganju u narodne obveznice javlja se ulaganje u investicijsko zlato u obliku zlatnika i zlatnih poluga. Činjenica jest da se diljem svijeta sve više pojedinaca, ali i velikih institucionalnih investitora poput središnjih banaka okreće ulaganju u investicijsko zlato kao povijesno dokazano najsigurnijem i najefikasnijem instrumentu zaštite i očuvanja vrijednosti imovine od visoke inflacije te svih drugih vrsta gospodarskih, financijskih i društvenih kriza.
Prema podacima Svjetskog vijeća za zlato (World Gold Council), potražnja središnjih banaka za zlatom u 2022. dosegla je najveću razinu u posljednjih 55 godina. Nadalje, zlatne rezerve Europske središnje banke narasle su za preko 133% u posljednjih nešto više od dva desetljeća i sada iznose 28% ukupnih rezervi, što je gotovo dvostruko više od predviđenih 15% u doba osnivanja ove institucije. Povrh toga, Hrvatska narodna banka nedavno je prema zahtjevu ESB-a kupila 1.75 tona zlata kako bi i naše rezerve zadovoljile kriterij od 15% ukupnih rezervi u zlatu. Investicijsko zlato u vidu zlatnih poluga i zlatnika također je sve popularniji oblik štednje u Hrvatskoj, gdje su naši građani u 2022. kupili zlato u vrijednosti od preko 2 milijardi kuna.
Slijedom toga treba napomenuti da je cijena zlata u eurima u posljednja dva desetljeća kumulativno je porasla za više od 400.4%, odnosno prosječno godišnje 9.1%. U posljednjih pet godina cijena zlata povećala se za 60.62%, a u posljednjih 365 dana 8.13%. Tijekom velike financijske krize od 2008. do 2011., cijena zlata narasla je za čak 200%, dok je 2020. taj rast iznosio 30%. Investicijsko zlato u obliku poluga i zlatnika omogućava štediši držanje vrijednosti u vlastitim rukama, a dostupno je kako malim, tako i velikim ulagačima u rasponu mase od 1 grama do 1 kilograma.
Nadalje, zlato je oslobođeno plaćanja PDV-a, poreza na dobiti i svih drugih vrsta nameta, što znači da pozamašan prinos ostaje isključivo u rukama njegovog vlasnika. Ipak, cijena zlata trenutno je relativno podcijenjena, što znači da se može kupiti s određenim diskontom.
Pogledaj najbolju ponudu investicijskog zlata u Hrvatskoj klikom na link:
Autor:
Centar Zlata
Napomene:
- Svaka referenca na ovoj stranici na “Centar Zlata” odnosi se na tvrtku Saiva d.o.o.
- Tekstovi na centarzlata.com služe isključivo za informiranje i educiranje o financijskim tržištima i tržištima plemenitih metala te ih ne treba smatrati investicijskim savjetom.
—
Želite li na email adresu dobivati slične tekstove? Prijavite se za primanje naših newslettera! U newsletterima osim edukacijskih tekstova šaljemo i informacije o našim promotivnim aktivnostima, kao i ostale informacije za koje smatramo da bi zainteresiranima za ulaganje u plemenite metale mogle biti interesantne!