Što je oročena štednja i kolike su kamate na oročenu štednju?
Mnogi građani pitaju se: što znači oročena štednja i kolike su kamate na oročenu štednju?
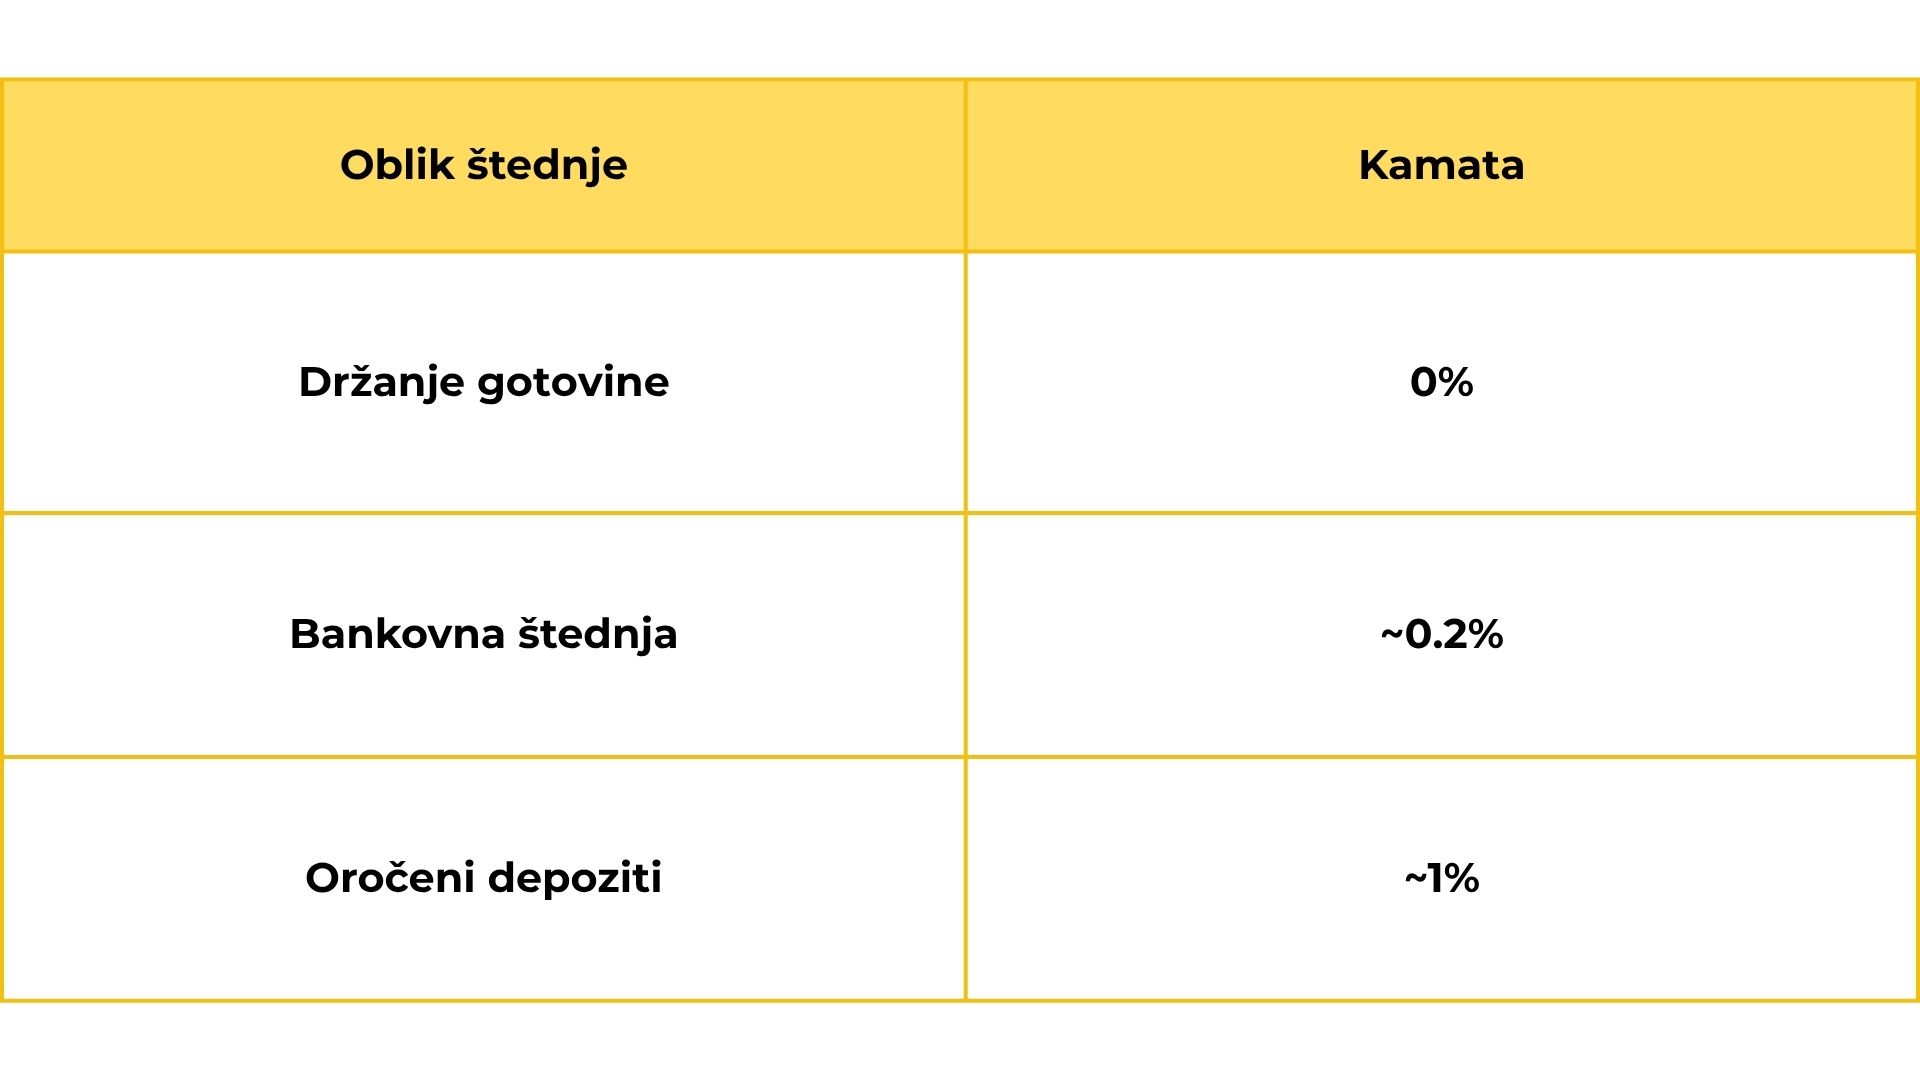
Oročenja štednja oblik je ulaganja novca na određeni vremenski period na što vam banka plaća kamatu. Visina kamate na oročenu štednju ovisi o aranžmanu koji dogovorite s bankom, no u prosjeku ona iznosi 0.94%.
Mnogi misle da je riječ o realnoj zaradi, no to nije točno. Ipak, mnogi ne razumiju o čemu se radi zbog manjka financijske pismenosti.
Naš novac značajno gubi na kupovnoj moći
Naš novac ubrzano gubi na vrijednosti zbog visoke inflacije. Činjenica jest da je euro u posljednjih 25 godina otkako postoji, izgubio gotovo 50% svoje kupovne moći.
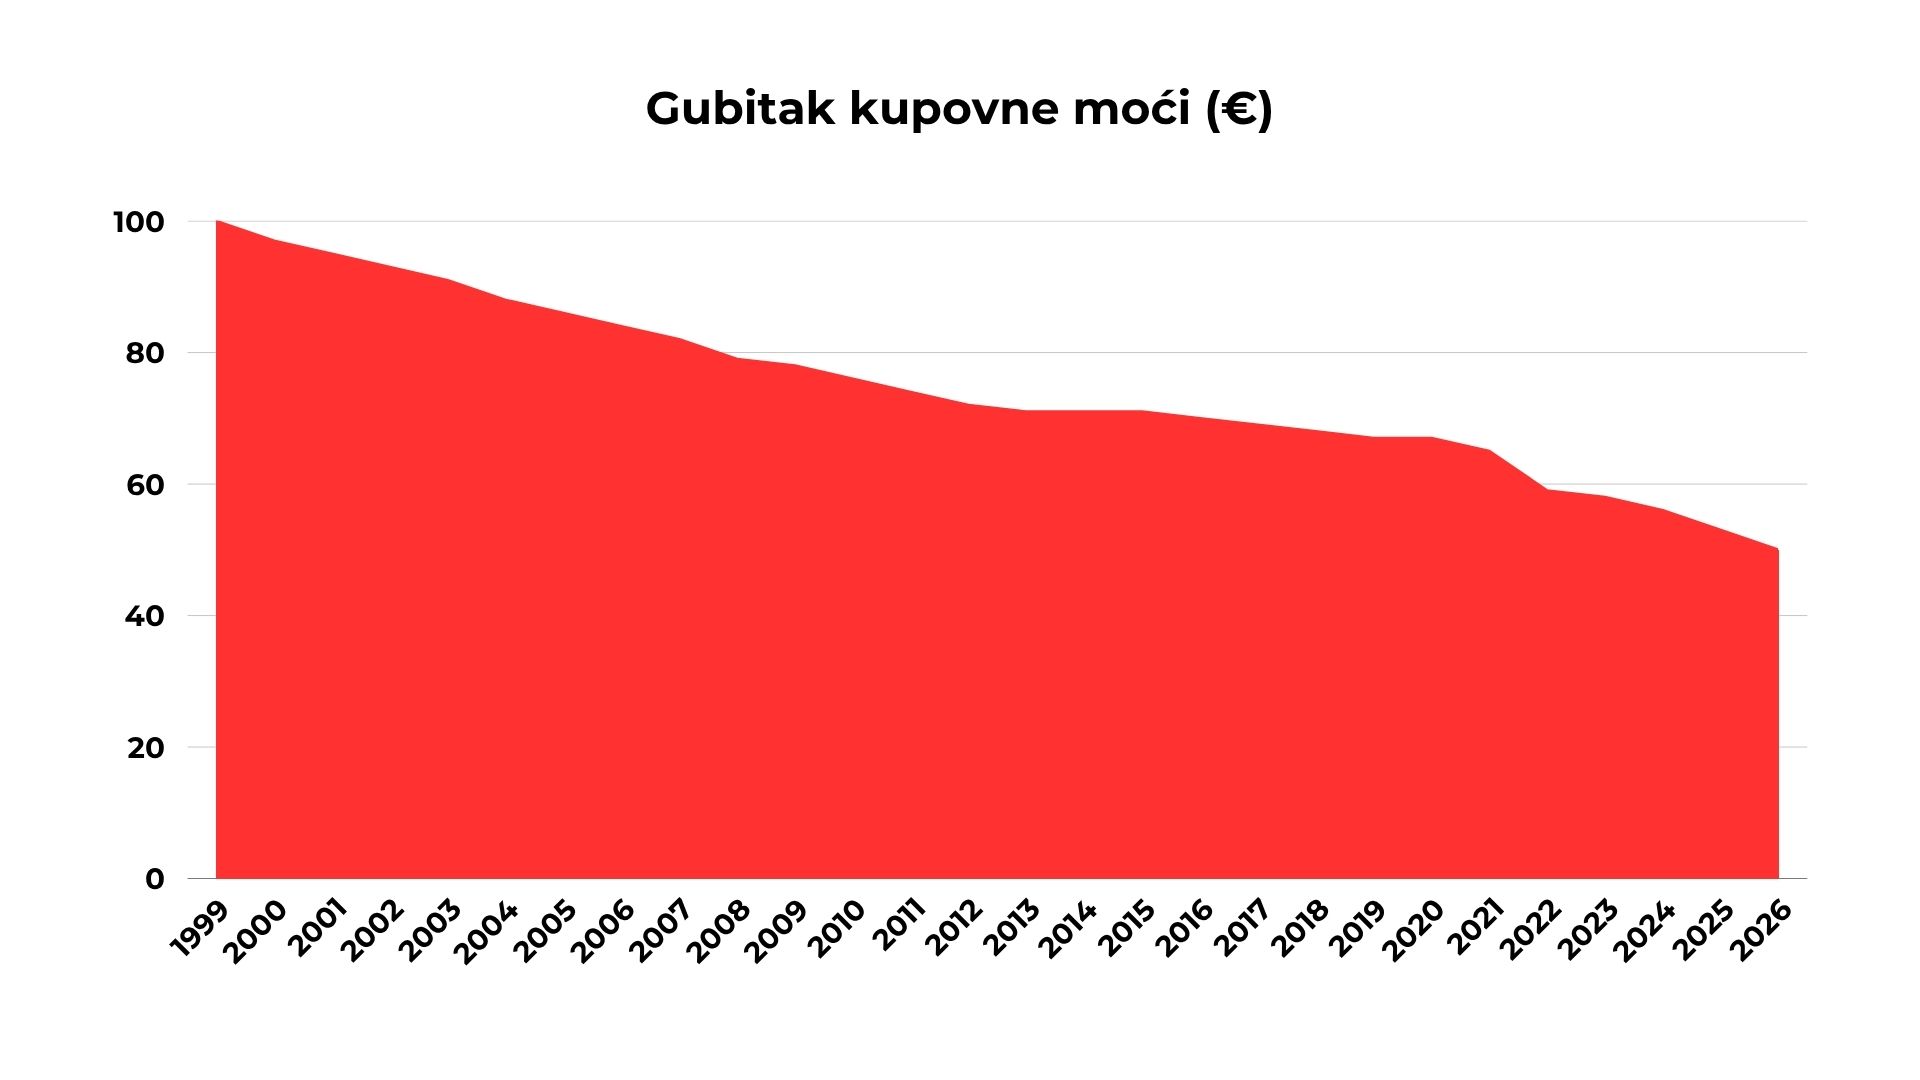
Čak i kad bi stopa inflacije iznosila idealnih 2% kako nalaže Europska središnja banka, euro bi kroz nešto više od tri desetljeća izgubio još pola svoje kupovne moći.
Riječ je tek o službenim mjerama, a svi smo svjesni da je inflacija u praksi, u posljednjih nekoliko godina, dovela do praktičnog udvostručenja cijena roba i usluga.
Zašto moramo početi štedjeti odnosno ulagati?
Važnost štednje i ulaganja
Štednja ne znači puko stavljanje novca na stranu. Ako stavljamo gotovinu na stranu, inflacija će polako izjedati njegovu kupovnu moć. Primjerice, da smo u posljednjih 20 godina uštedjeli 100,000 eura, nekoć smo za te novce mogli kupiti veliki stan u Zagrebu, dok danas možemo jedva omanju garsonjeru.
Inflacija izjeda vrijednost naše štednje koju stavljamo na stranu. Dok sve poskupljuje, mi možemo kupiti sve manje i manje. Upravo iz tog razloga, sve više ljudi gleda kako uložiti novac na način da zarade više novca od stope inflacije.
Klasični oblici štednje poput bankovne štednje i oročenih depozita = gubitak?
Problem inflacije
Stopa inflacije u Hrvatskoj, u ožujku 2026. iznosila je 4.8%. To znači da je sve poskupjelo 4.8% unazad godinu dana. Ako je sve poskupjelo 4.8% u godinu dana, to znači da smo mi istovremeno trebali zaraditi barem 4.8% više novaca kako bismo mogli kupiti iste stvari kao godinu dana ranije. To zapravo i nije realna “zarada”, već samo održavanje na istoj razini.
Ako to gledamo kroz novac na štednji, trebali smo ga prije godinu dana uložiti u nešto što bi nam donijelo minimalno 4.8% prinosa godišnje. Npr., trebali smo uložiti 1000 eura i “zaraditi” barem 4.8% kako bismo imali 1048 eura i ostali na površini.
Zašto bankovna štednja i oročeni depoziti ne donose realnu zaradu, već praktični gubitak?
Na oročenju je prinos unazad godinu dana iznosio prosječno 0.94%. Na svakih 1000 eura, dobili smo 9.4 eura, ostajući 38.6 eura kraći od inflacije. To je gubitak kupovne moći jer sada možemo kupiti 3.86% manje stvari nego godinu dana prije. Ulagači nisu ništa “zaradili”, već su izgubili i pritom propustili priliku uložiti u instrumente poput zlata koji su im mogli donijeti realnu zaradu od preko 40%.
Prosječna kamatna stopa na štednju u banci iznosi manje od 0.2%. Ako zaradimo samo 0.2, to isto tako nije realna zarada, već stvarni gubitak kupovne moći.
Investicijsko zlato – sigurna investicija
Dugoročni rast
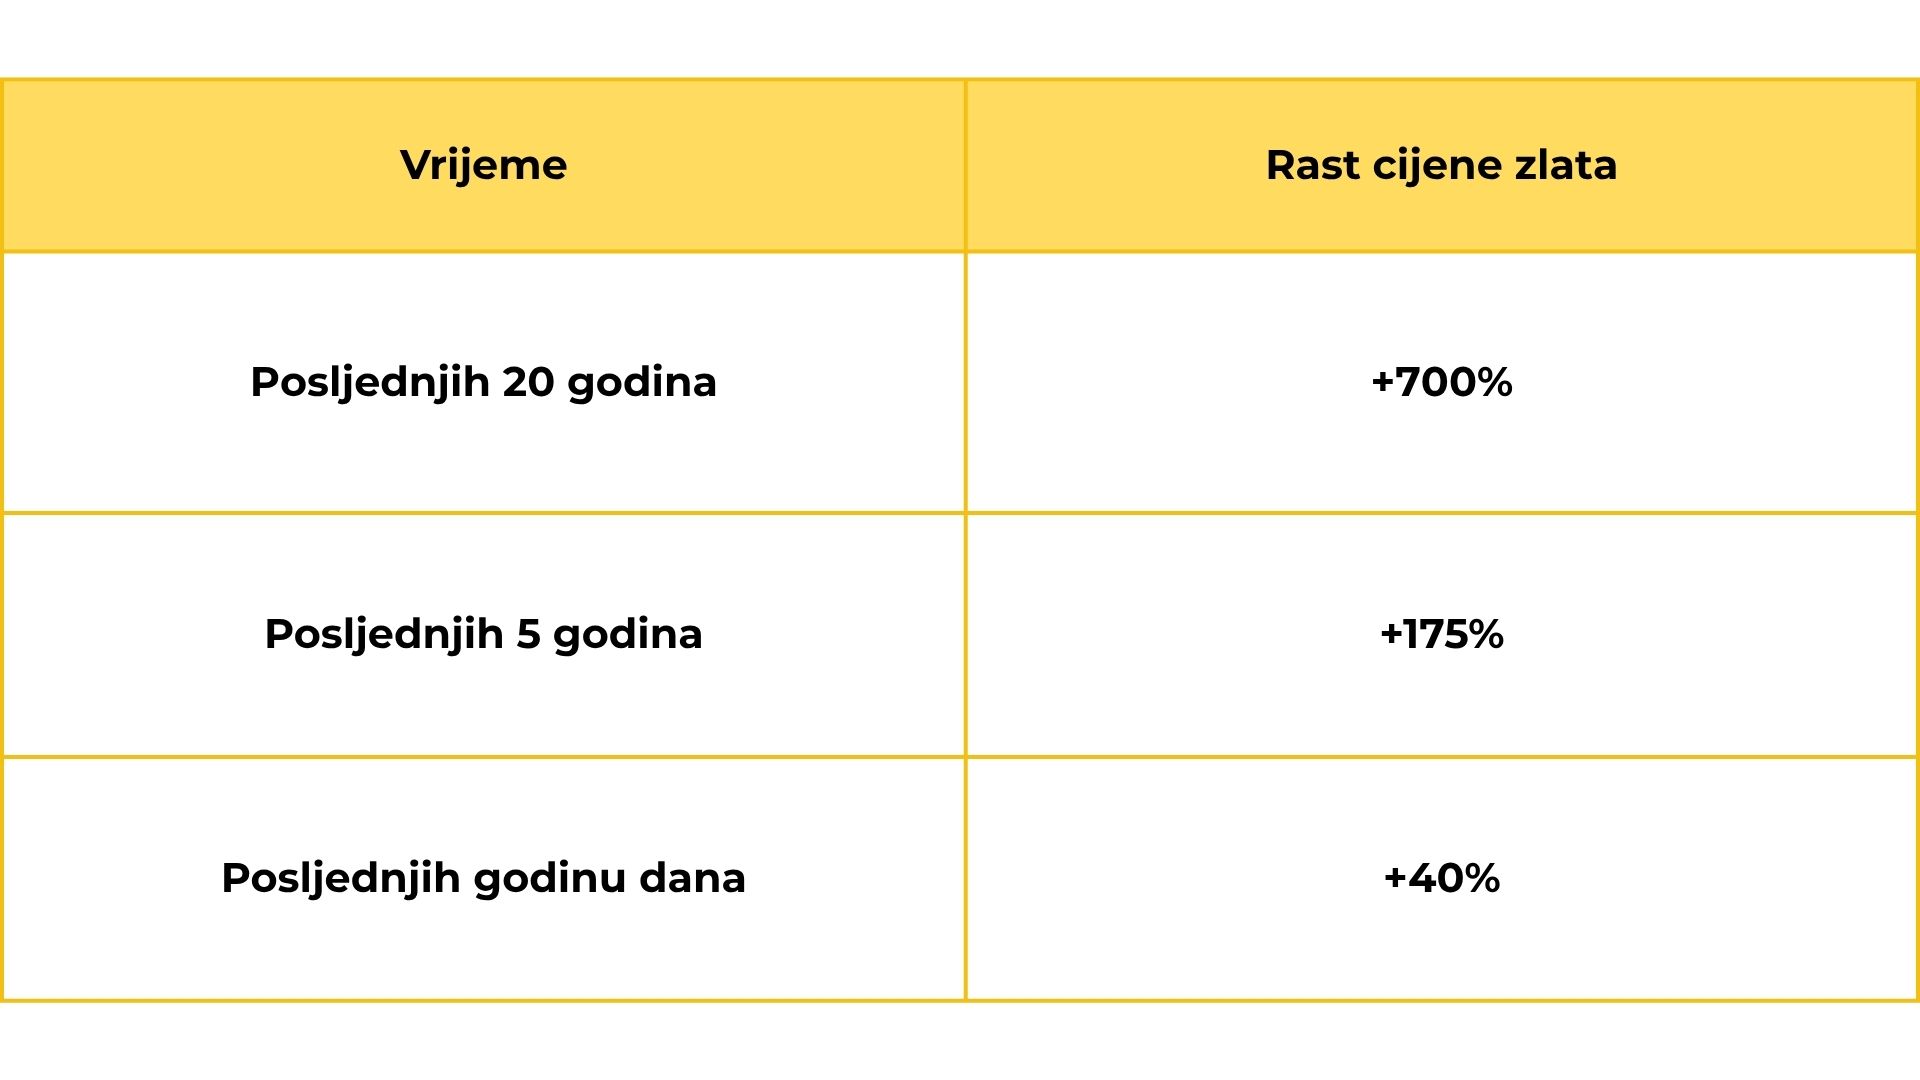
Rast cijene zlata u posljednjih 20 godina iznosio je preko 750%, uz prosječni godišnji rast od 11%. U posljednjih pet godina taj je rast iznosio 175%, a u zadnjih godinu dana čak 45%. Time je zlato nadmašilo stopu inflacije, ali i niz drugih ulaganja, što ga svrstava među neke od najsigurnijih investicija.
Nizak rizik
Fizičko zlato smatra se niskorizičnim instrumentom. Tisućama se godina koristilo kao novac i sredstvo očuvanja vrijednosti u gotovo svim kulturama. Nadživjelo je većinu papirnatih valuta koje su uglavnom propadale uslijed hiperinflacije ili su ukinute političkim dekretom. Zlato je zadržalo kupovnu moć kroz gotovo cijelu povijest ljudske civilizacije, sve do dana današnjeg, zbog čega ga često prati sintagma “sigurnog utočišta”.
Neovisnost od sustava
Zlato je otporno na financijske, gospodarske i društvene krize, visoku inflaciju, sukobe i sl. Ako se radi o investicijskom zlatu u vidu zlatnika i zlatnih poluga, ono je oslobođeno plaćanja PDV-a i svih drugih nameta. Drugim riječima, posjedovanjem zlata, ulagač postiže neovisnost od financijskog sustava i države.