Koja je najisplativija investicija? Donosimo usporedbu najčešćih vrsta ulaganja
Mnogi građani se pitaju: koje je najisplativije ulaganje odnosno koja je najisplativija investicija? Kada govorimo o ulaganju najčešće se spominju bankovna oročenja, dionice, obveznice, kriptovalute, nekretnine i zlato, a u ovom članku analizirat ćemo njihove performanse.
Zašto sve više ljudi odustaje od bankovne štednje i držanja novca u gotovini?
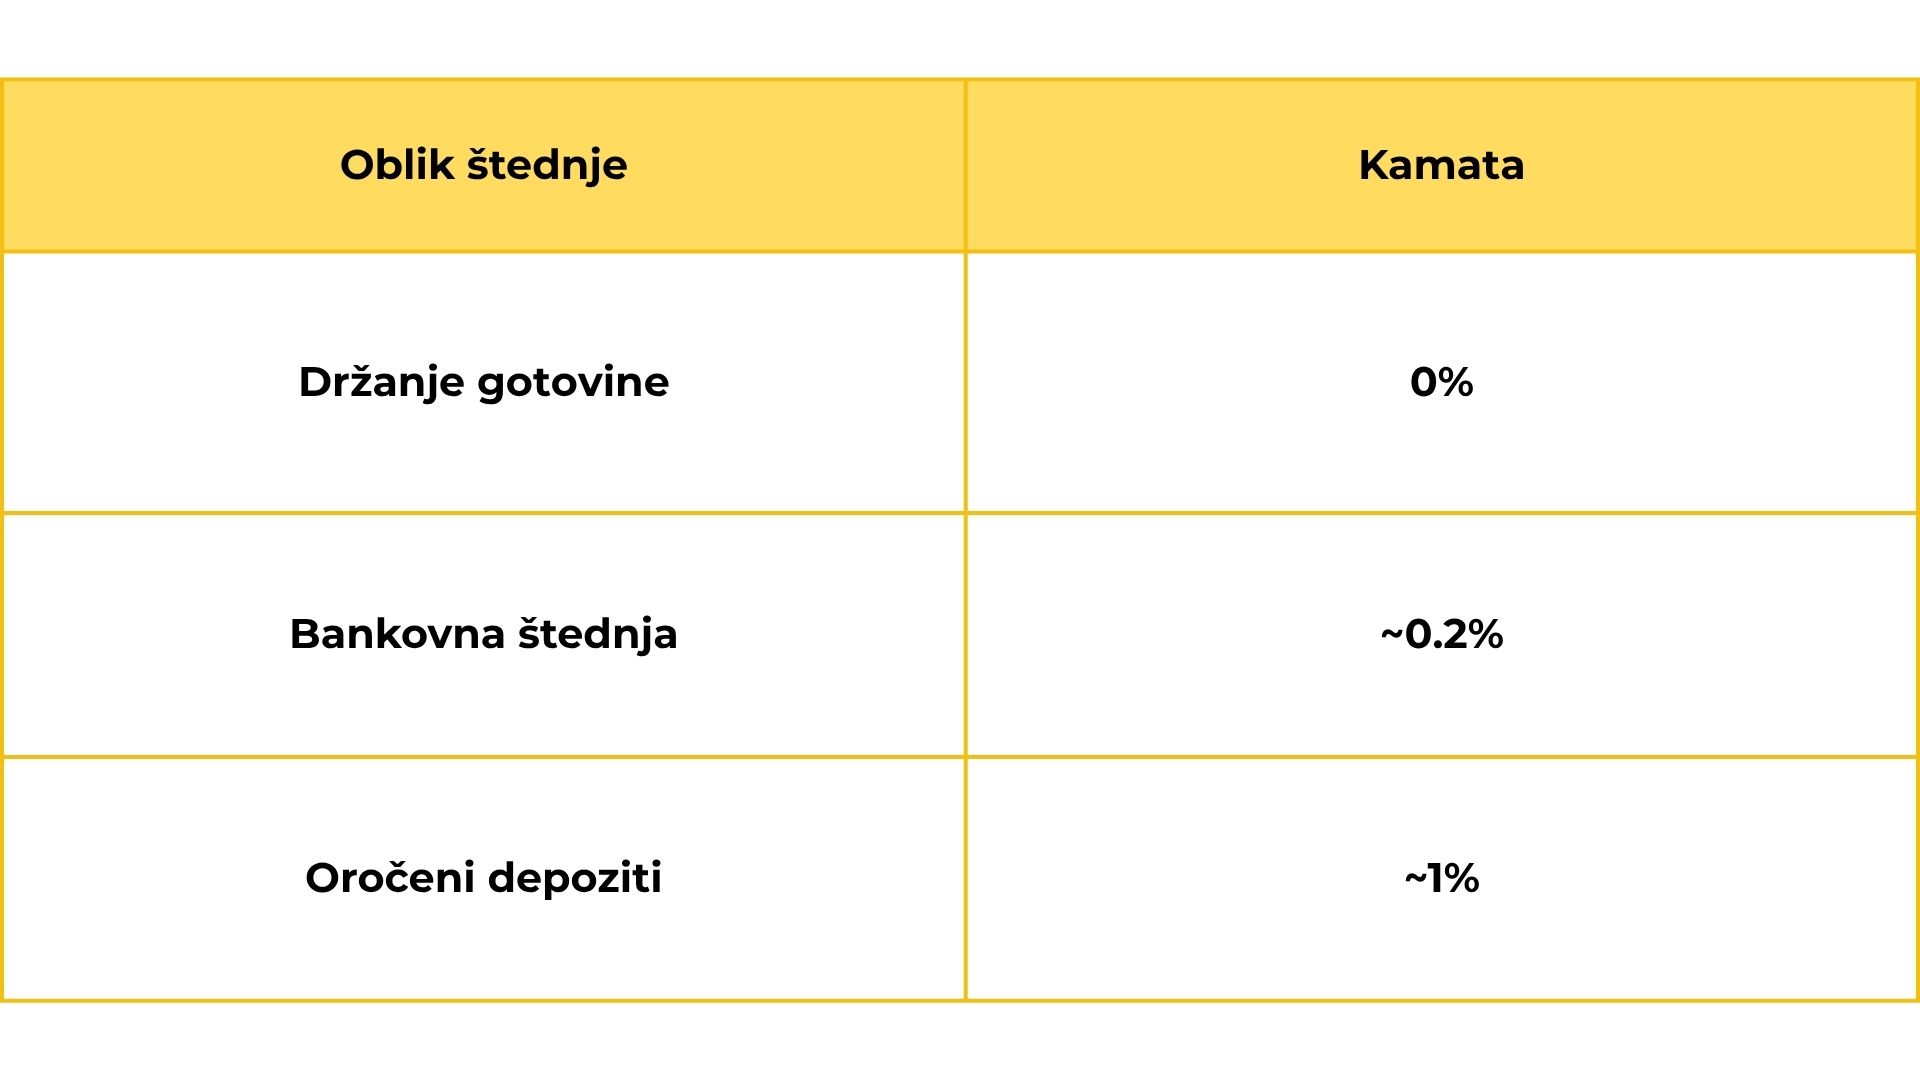
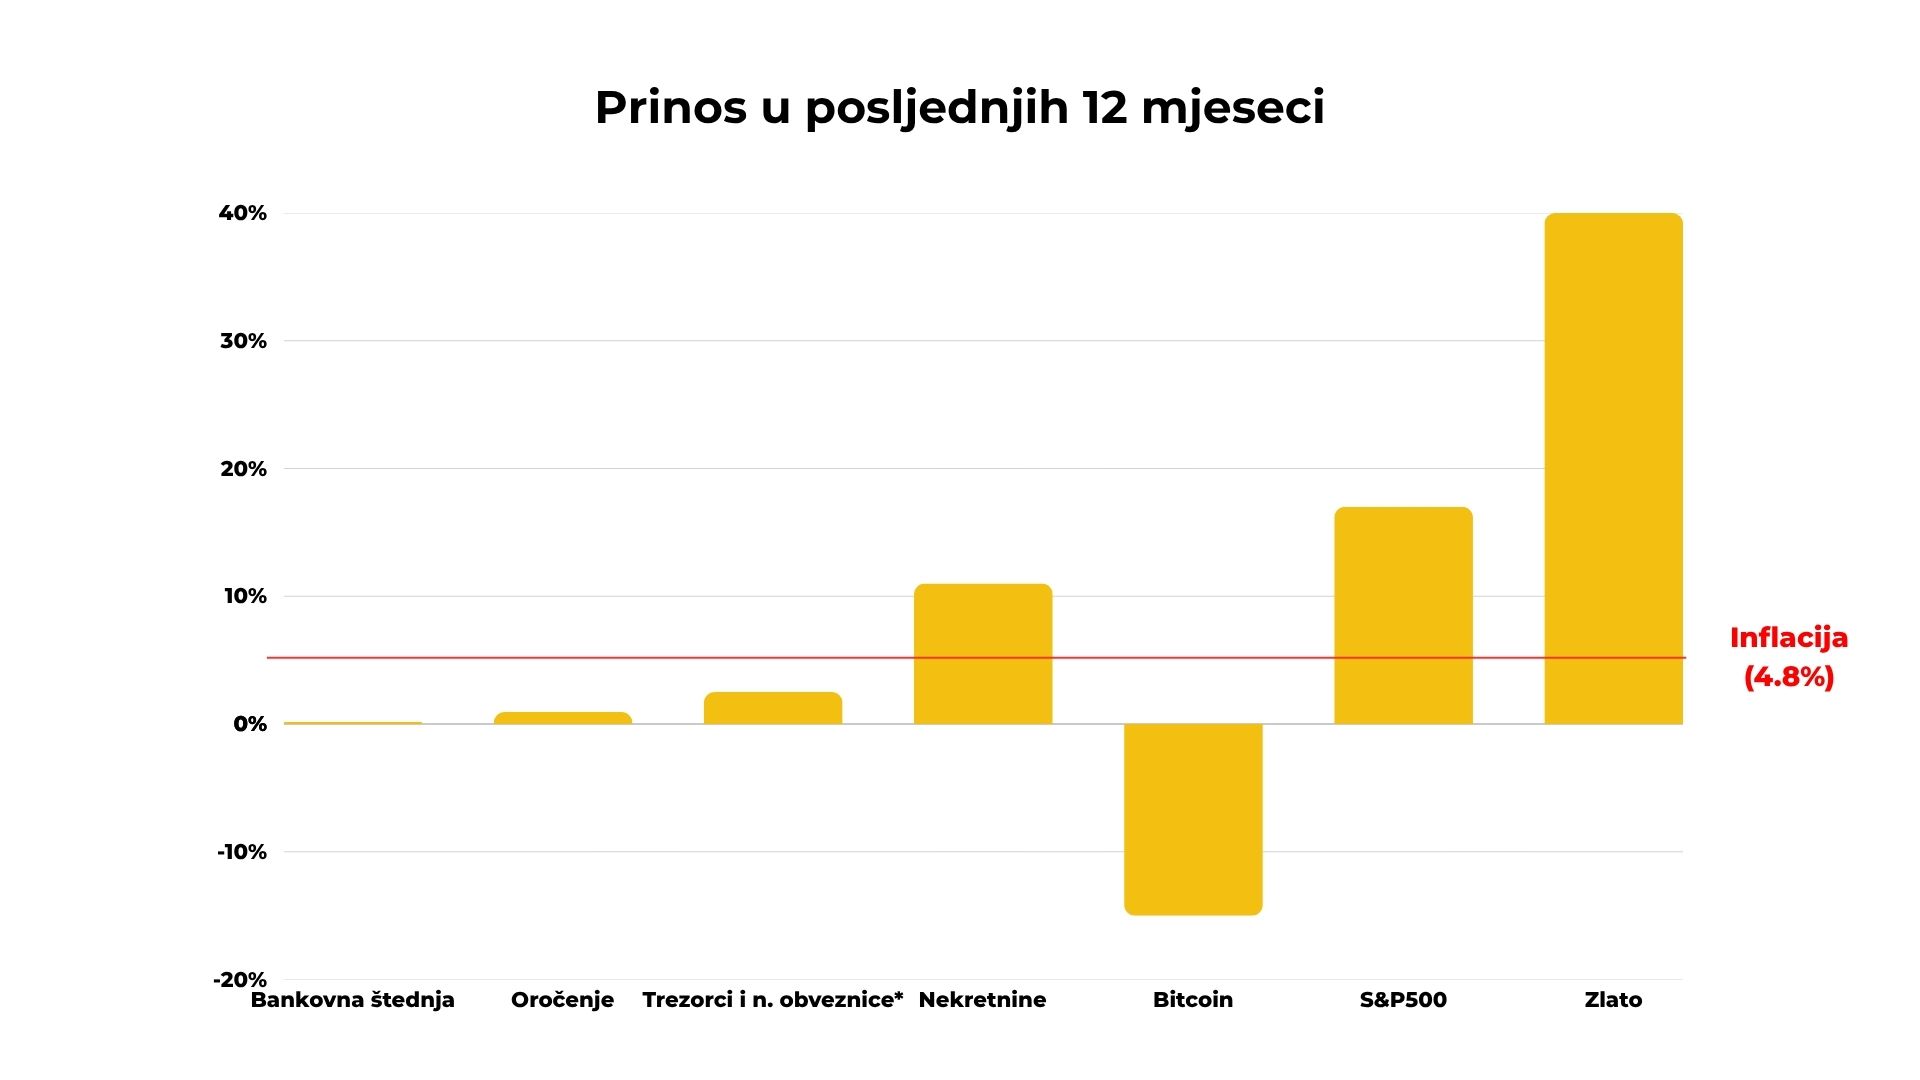
Prosječna kamatna stopa na štednju u banci iznosi manje od 0.2%, dok na oročene depozite iznosi u prosjeku 0.94%. Držanje novca u gotovini, logično, ne nosi nikakvu zaradu.
Glavni problem je inflacija. U posljednjih nekoliko godina svjedočili smo gotovo udvostručenju cijena proizvoda i usluga. Naš novac odnosno štednja s vremenom su mogli kupiti sve manje i manje. Riječ je o klasičnom gubitku kupovne moći uslijed inflacije.
Stopa inflacije u Hrvatskoj trenutno i dalje iznosi 4.8% (ožujak 2026.), što znači da smo unazad godinu dana morali ostvariti prinos od minimalno 4.8% kako bismo ostali na površini u smislu kupovne moći. Ako zaradimo samo 0.2 ili 0.94%, to nije realna zarada, već stvarni gubitak kupovne moći.
Usporedba najčešćih ulaganja
Dionice
Većina ljudi ne ulaže u zasebne dionice, nit se bave stručnom tehničkom i fundamentalnom analizom istih. Najčešće se stoga ulaže u burzovne indekse poput američkog S&P500. Burzovni indeksi predstavljaju najuspješnije dionice na tržištu neke zemlje. Ulaganjem u burzovne indekse, naša investicija pratit će kretanje tržišta i dugoročno nam može donijeti pozamašan prinos.
Ipak, tržište kroz godine i desetljeća prolazi uzastopne receijske i ekspanzijske cikluse. Volatilnost i rizik promjene cijene su potencijalno najveći nedostaci ulaganja u dionice. Cijene mogu značajno varirati i podložne su utjecajima brojnih tržišnih varijabli, kao i negativnih financijskih ciklusa.
Obveznice
Ulaganje u državne vrijednosne papire poput narodnih obveznica i trezoraca isplativije je od bankovne štednje, oročenja i držanje novaca u gotovini. Njihov prinos u posljednjih nekoliko godina varirao je između 2.5 i 3.75%. Međutim, glavni problem je što su kamate u pravilu bile niže od stope inflacije tako da većina građana nije ostvarila realnu zaradu, već gubitak kupovne moći uloženog novca.
Kriptovalute
Kriptovalute poput Bitcoina imaju pozamašan dugoročan rast, međutim prošle godine svjedočili smo i velikoj volatilnosti cijene koja je svojstvena ovim oblicima ulaganja. Pritom postoje i porezi te konverzijski troškovi.
Nekretnine
Nekretnine su realna opipljiva imovina čija vrijednost dugoročno raste. Pokazale su relativno visok rast u prošloj godini. Međutim, za mnoge građane, nekretnine nisu investicijska opcija jer zahtijevaju velike količine sredstava za ulaz. Tu su i drugi troškovi poput poreza, komunalija, pričuva i popravaka. Nekretnine nije jednostavno prodati jednom kada nama zatreba novac što znači da nisu pretjerano likvidne.
Zlato
Zlato se smatra tradicionalnim instrumentom zaštite od krize i inflacije. Njegova cijena dugoročno raste i donosi svojim ulagačima pozamašnu zaradu. Prošle godine cijena zlata porasla je preko 45%. Zlato se generalno smatra stabilnim i niskorizičnim ulaganjem, a ako se radi o fizičkim polugama i zlatnicima, oni su oslobođeni svih poreza, lako prenosivi i jednostavni za prodati bilo gdje u svijetu po približno istom tečaju.
Zašto je zlato sve popularniji izbor hrvatskih ulagača
Dugoročni rast
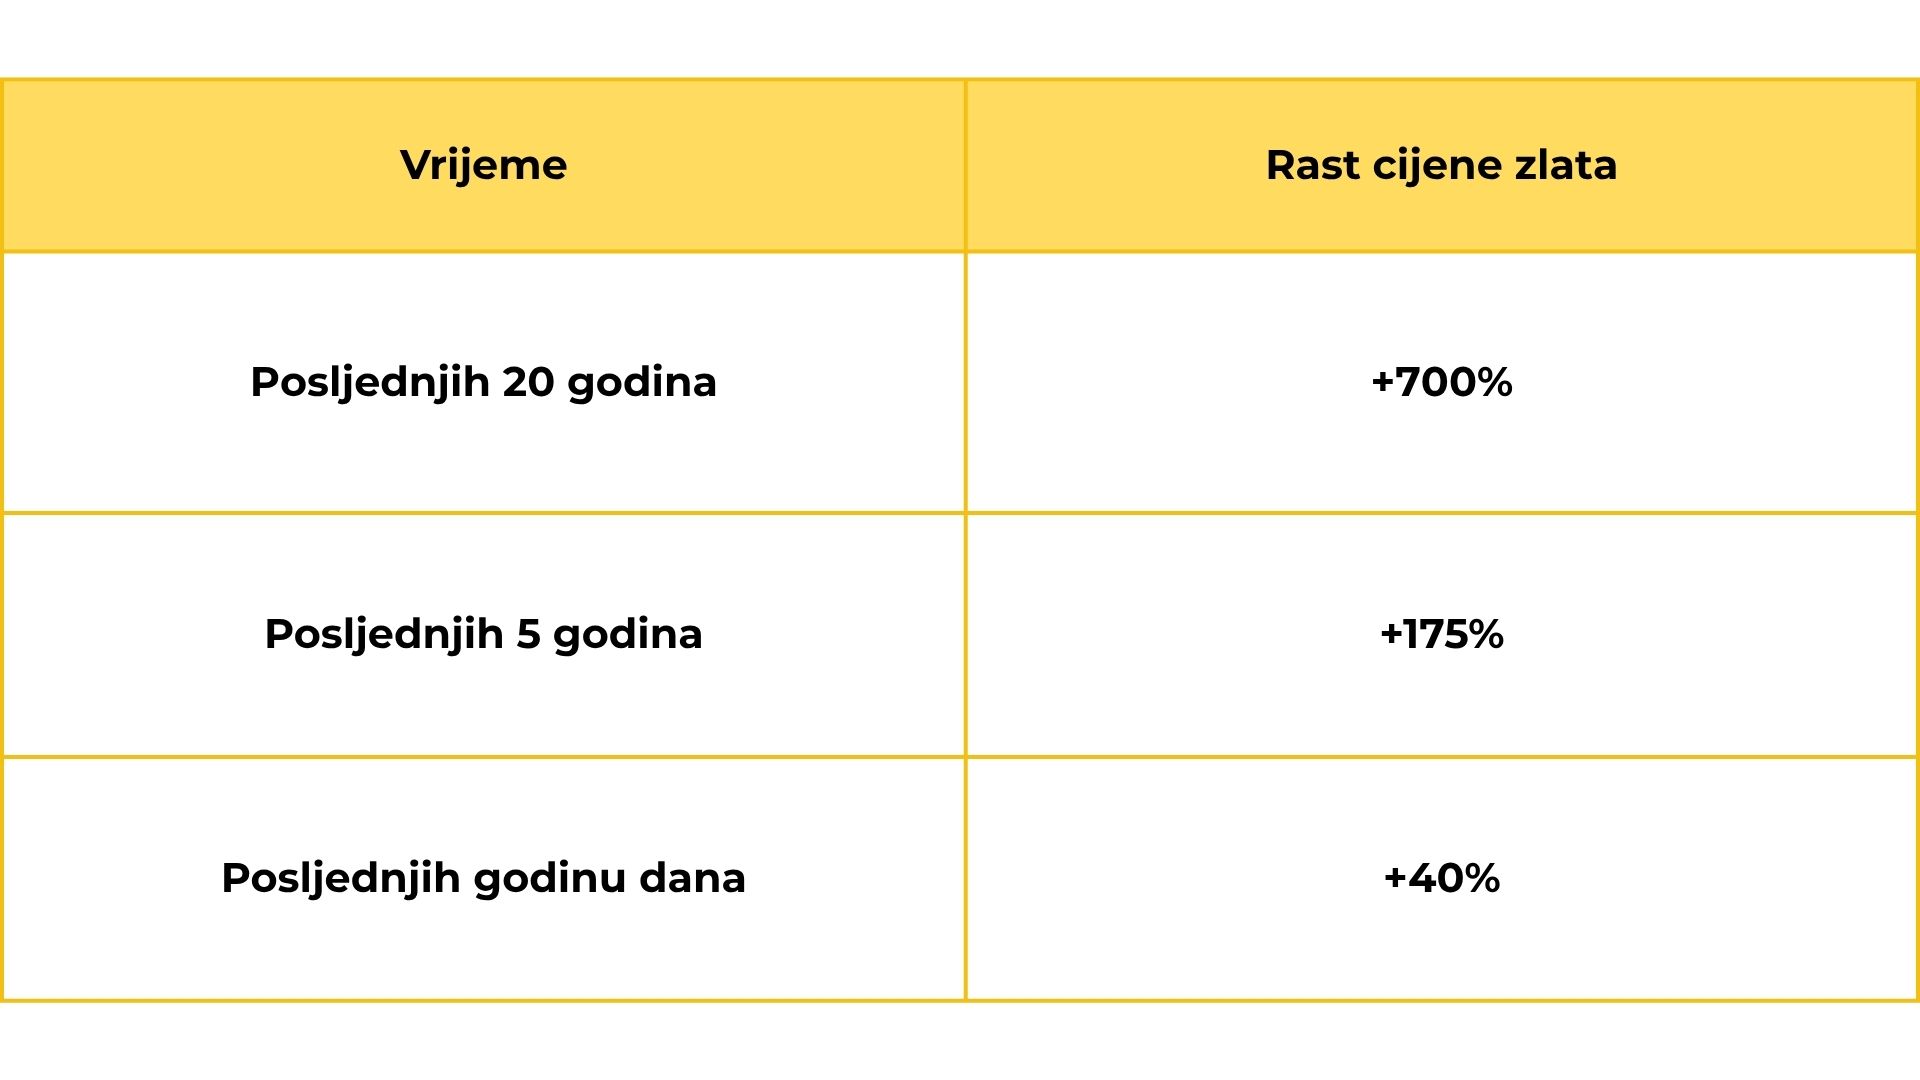
Rast cijene zlata u posljednjih 20 godina iznosio je preko 750%, uz prosječni godišnji rast od 11%. U posljednjih pet godina taj je rast iznosio 175%, a u zadnjih godinu dana čak 45%. Time je zlato nadmašilo stopu inflacije, ali i niz drugih ulaganja, što ga svrstava u jednu od najisplativijih investicija.
Nizak rizik
Fizičko zlato smatra se niskorizičnim instrumentom. Tisućama se godina koristilo kao novac i sredstvo očuvanja vrijednosti u gotovo svim kulturama. Nadživjelo je većinu papirnatih valuta koje su uglavnom propadale uslijed hiperinflacije ili su ukinute političkim dekretom. Zlato je zadržalo kupovnu moć kroz gotovo cijelu povijest ljudske civilizacije, sve do dana današnjeg, zbog čega ga često prati sintagma “sigurnog utočišta”.
Neovisnost od sustava
Zlato je otporno na financijske, gospodarske i društvene krize, visoku inflaciju, sukobe i sl. Ako se radi o investicijskom zlatu u vidu zlatnika i zlatnih poluga, ono je oslobođeno plaćanja PDV-a i svih drugih nameta. Drugim riječima, posjedovanjem zlata, ulagač postiže neovisnost od financijskog sustava i države.