Koja je najbolja dječja štednja?
Mnogi građani pitaju se kako najbolje investirati za budućnost svoje djece odnosno koja je najbolja dječja štednja.
Zašto štednja u banci nije adekvatna za dječju štednju?
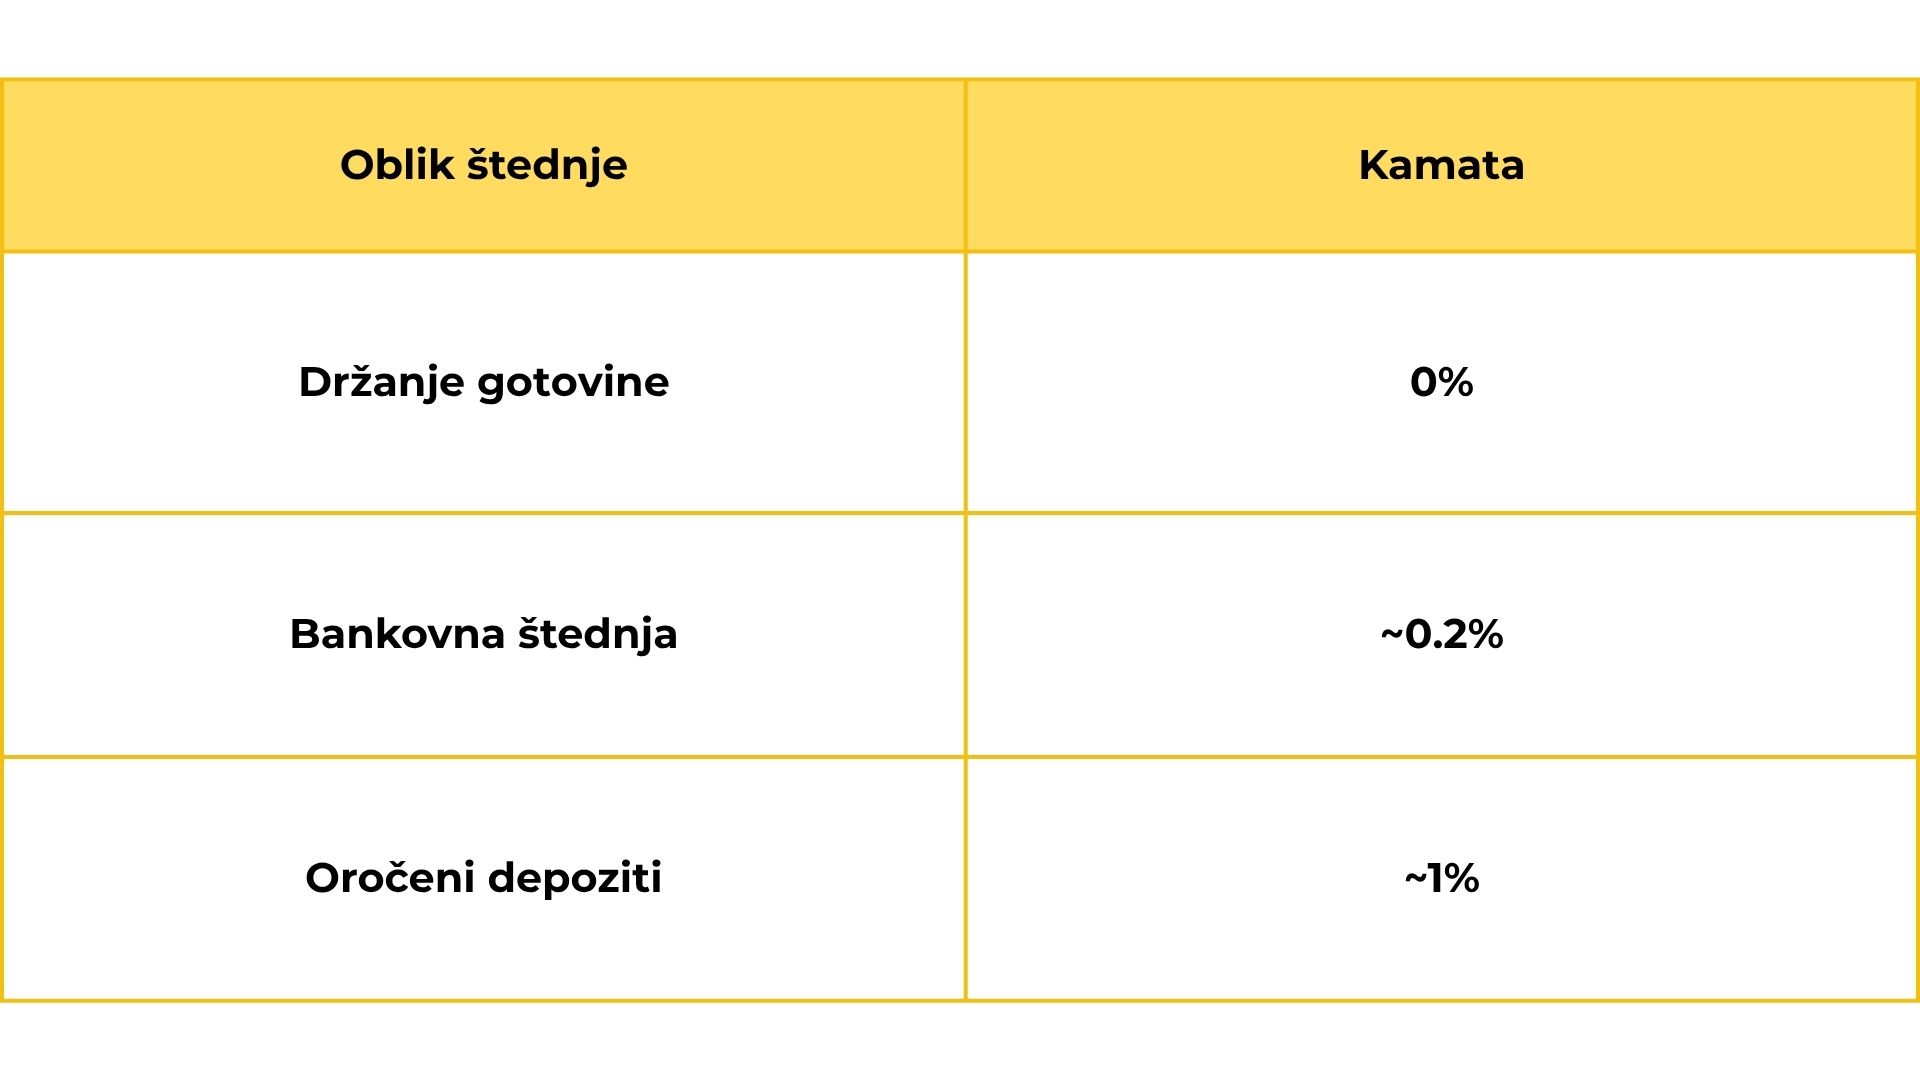
Prosječna kamatna stopa na štednju u banci iznosi manje od 0.2%, dok na oročene depozite iznosi u prosjeku 0.94%. No, glavni problem je inflacija. U posljednjih nekoliko godina svjedočili smo gotovo udvostručenju cijena proizvoda i usluga. Naš novac odnosno štednja s vremenom su mogli kupiti sve manje i manje. Riječ je o klasičnom gubitku kupovne moći uslijed inflacije.
Kako funkcionira problem inflacije?
Stopa inflacije u Hrvatskoj, u ožujku 2026. iznosila je 4.8%. To znači da je sve poskupjelo 4.8% unazad godinu dana. Ako je sve poskupjelo 4.8% u godinu dana, to znači da smo mi istovremeno trebali zaraditi barem 4.8% više novaca kako bismo mogli kupiti iste stvari kao godinu dana ranije. To zapravo i nije realna “zarada”, već samo održavanje na istoj razini.
Ako to gledamo kroz novac na štednji, trebali smo ga prije godinu dana uložiti u nešto što bi nam donijelo minimalno 4.8% prinosa godišnje. Npr., trebali smo uložiti 1000 eura i “zaraditi” barem 4.8% kako bismo imali 1048 eura i ostali na površini.
Zašto bankovna štednja i oročeni depoziti ne donose realnu zaradu, već praktični gubitak?
Na oročenju je prinos unazad godinu dana iznosio prosječno 0.94%. Na svakih 1000 eura, dobili smo 9.4 eura, ostajući 38.6 eura kraći od inflacije. To je gubitak kupovne moći jer sada možemo kupiti 3.86% manje stvari nego godinu dana prije. U
lagači nisu ništa “zaradili”, već su izgubili i pritom propustili priliku uložiti u instrumente poput zlata koji su im mogli donijeti realnu zaradu od preko 40%. Prosječna kamatna stopa na štednju u banci iznosi manje od 0.2%. Ako zaradimo samo 0.2, to isto tako nije realna zarada, već stvarni gubitak kupovne moći.
Zašto je zlato odličan izbor za dječju štednju
Dugoročni rast
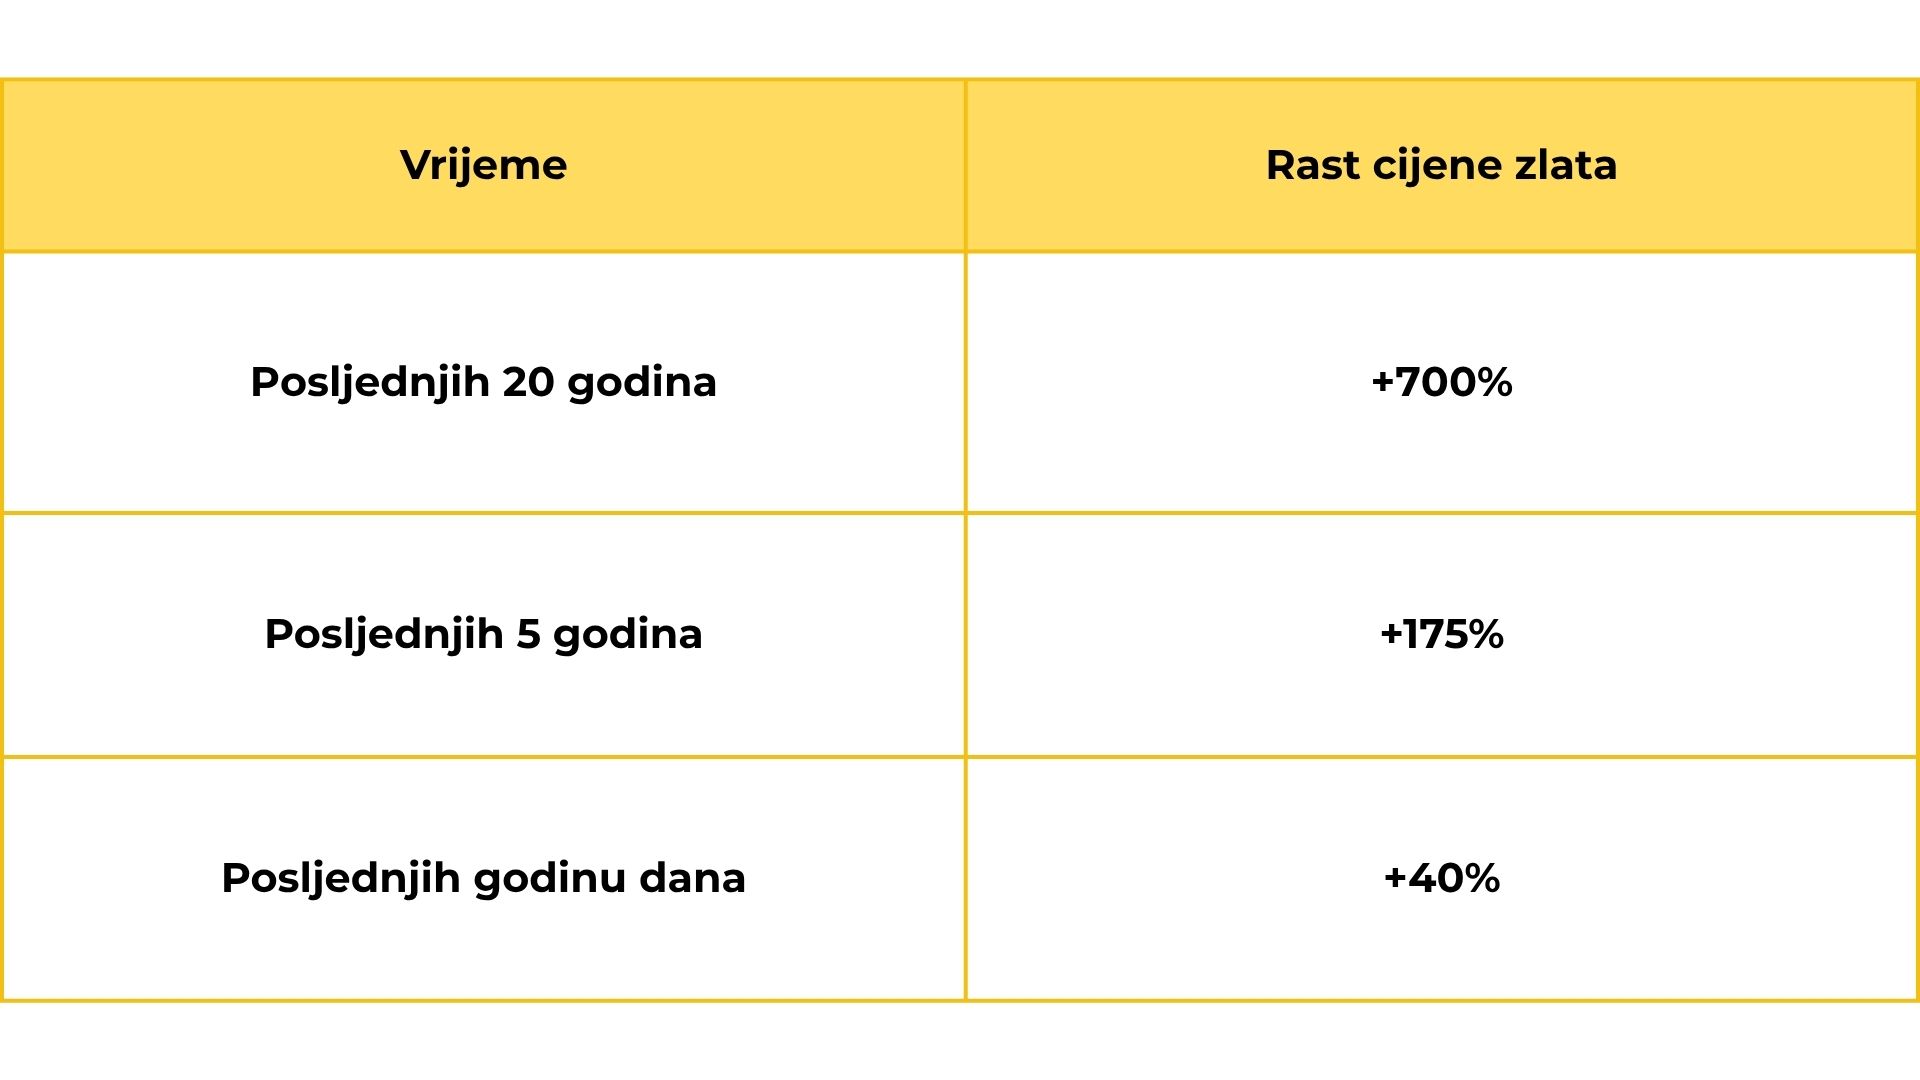
Rast cijene zlata u posljednjih 20 godina iznosio je preko 750%, uz prosječni godišnji rast od 11%. U posljednjih pet godina taj je rast iznosio 175%, a u zadnjih godinu dana čak 45%. Time je zlato nadmašilo stopu inflacije, ali i niz drugih ulaganja.
Da su Hrvati uložili 14.3 milijardi eura u fizičko zlato prije godinu dana, dosad bi ostvarili preko 5,7 milijardi eura prave zarade. Radi se o iznosu preko 15 puta većem od onog na trezorskim zapisima. Upravo zato sve više Hrvata prebacuje novac iz trezorskih zapisa u zlatnike i zlatne poluge.
Nizak rizik
Fizičko zlato smatra se niskorizičnim instrumentom. Tisućama se godina koristilo kao novac i sredstvo očuvanja vrijednosti u gotovo svim kulturama. Nadživjelo je većinu papirnatih valuta koje su uglavnom propadale uslijed hiperinflacije ili su ukinute političkim dekretom. Zlato je zadržalo kupovnu moć kroz gotovo cijelu povijest ljudske civilizacije, sve do dana današnjeg, zbog čega ga često prati sintagma “sigurnog utočišta”.
Neovisnost od sustava
Zlato je otporno na financijske, gospodarske i društvene krize, visoku inflaciju, sukobe i sl. Ako se radi o investicijskom zlatu u vidu zlatnika i zlatnih poluga, ono je oslobođeno plaćanja PDV-a i svih drugih nameta. Drugim riječima, posjedovanjem zlata, ulagač postiže neovisnost od financijskog sustava i države.
Zlatna strategija ulaganja za dječju štednju
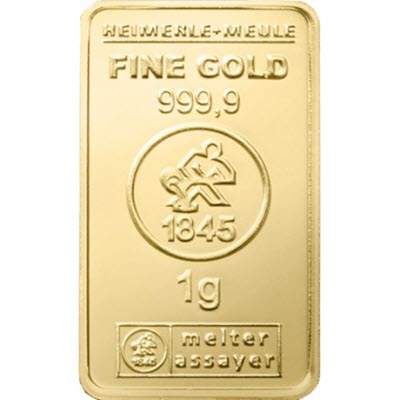
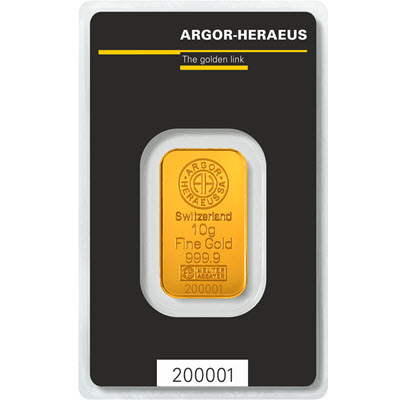
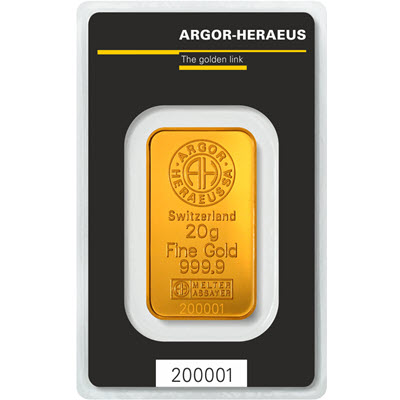
Strategija ulaganja u zlato u svrhu dječje štednje uključuje kontinuirano kupovanje manjih zlatnih poluga ili zlatnika (poluga od jednog grama iznosi oko 150 eura). Ako vašem djetetu zatreba točno određen iznos novaca, vrlo ih jednostavno, u bilo kojoj količini, možete unovčiti kroz otkup zlata, bez čekanja ili vremenskih ograničenja.