Kako osigurati mirnu starost?
Većina sadašnjih umirovljenika prima državnu mirovinu, međutim problem je što su mirovine jako niske. Prosječna mirovina u Hrvatskoj iznosi manje od 40% prosječne plaće – tek oko 600 eura mjesečno. Taj iznos nije ni približno dovoljan za dostojanstven život u trećoj dobi.
Zašto je razmišljanje o mirovini presudno za sve nas?
Što nosi budućnost?
Zbog loše demografske situacije, sve starijeg stanovništva i dugoročnog izjednačavanja broja radnika i umirovljenika, država će biti pod još većim pritiskom oko isplate državnih mirovina. Moguće je da ćemo zbog toga radit gotovo cijeli život. Svjetska banka predlaže Hrvatskoj podizanje praga za mirovinu na 72 godine do 2040.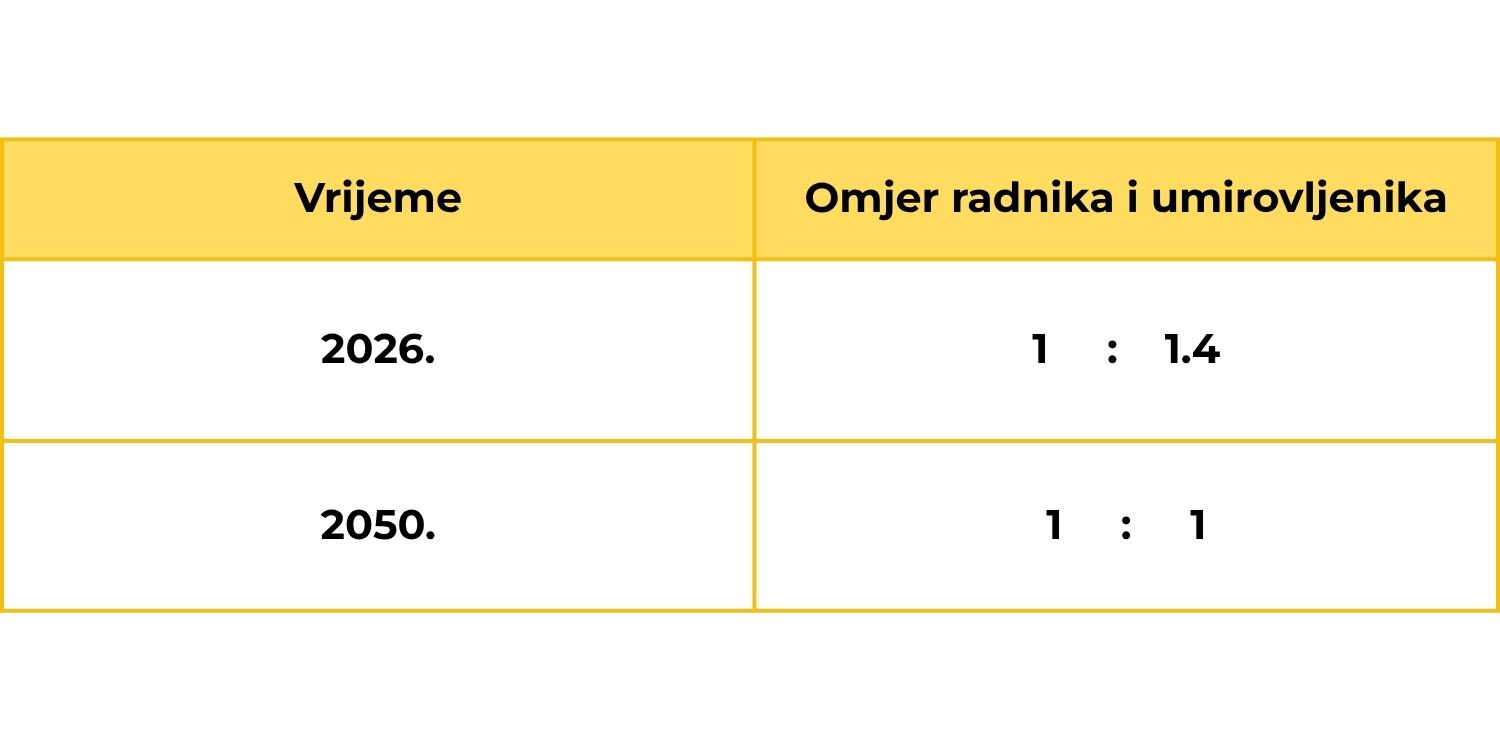 Zbog visokog praga za ulazak u mirovinu te malih iznosa mirovina, kvaliteta života u starosti ovisit će samo o onome što smo uštedjeli tijekom radnog vijeka. Nažalost, većina građana ne razmišlja dugoročno i nema financijski plan za mirovinu.
Mirovinski stupovi – Isplati li se treći mirovinski stup?
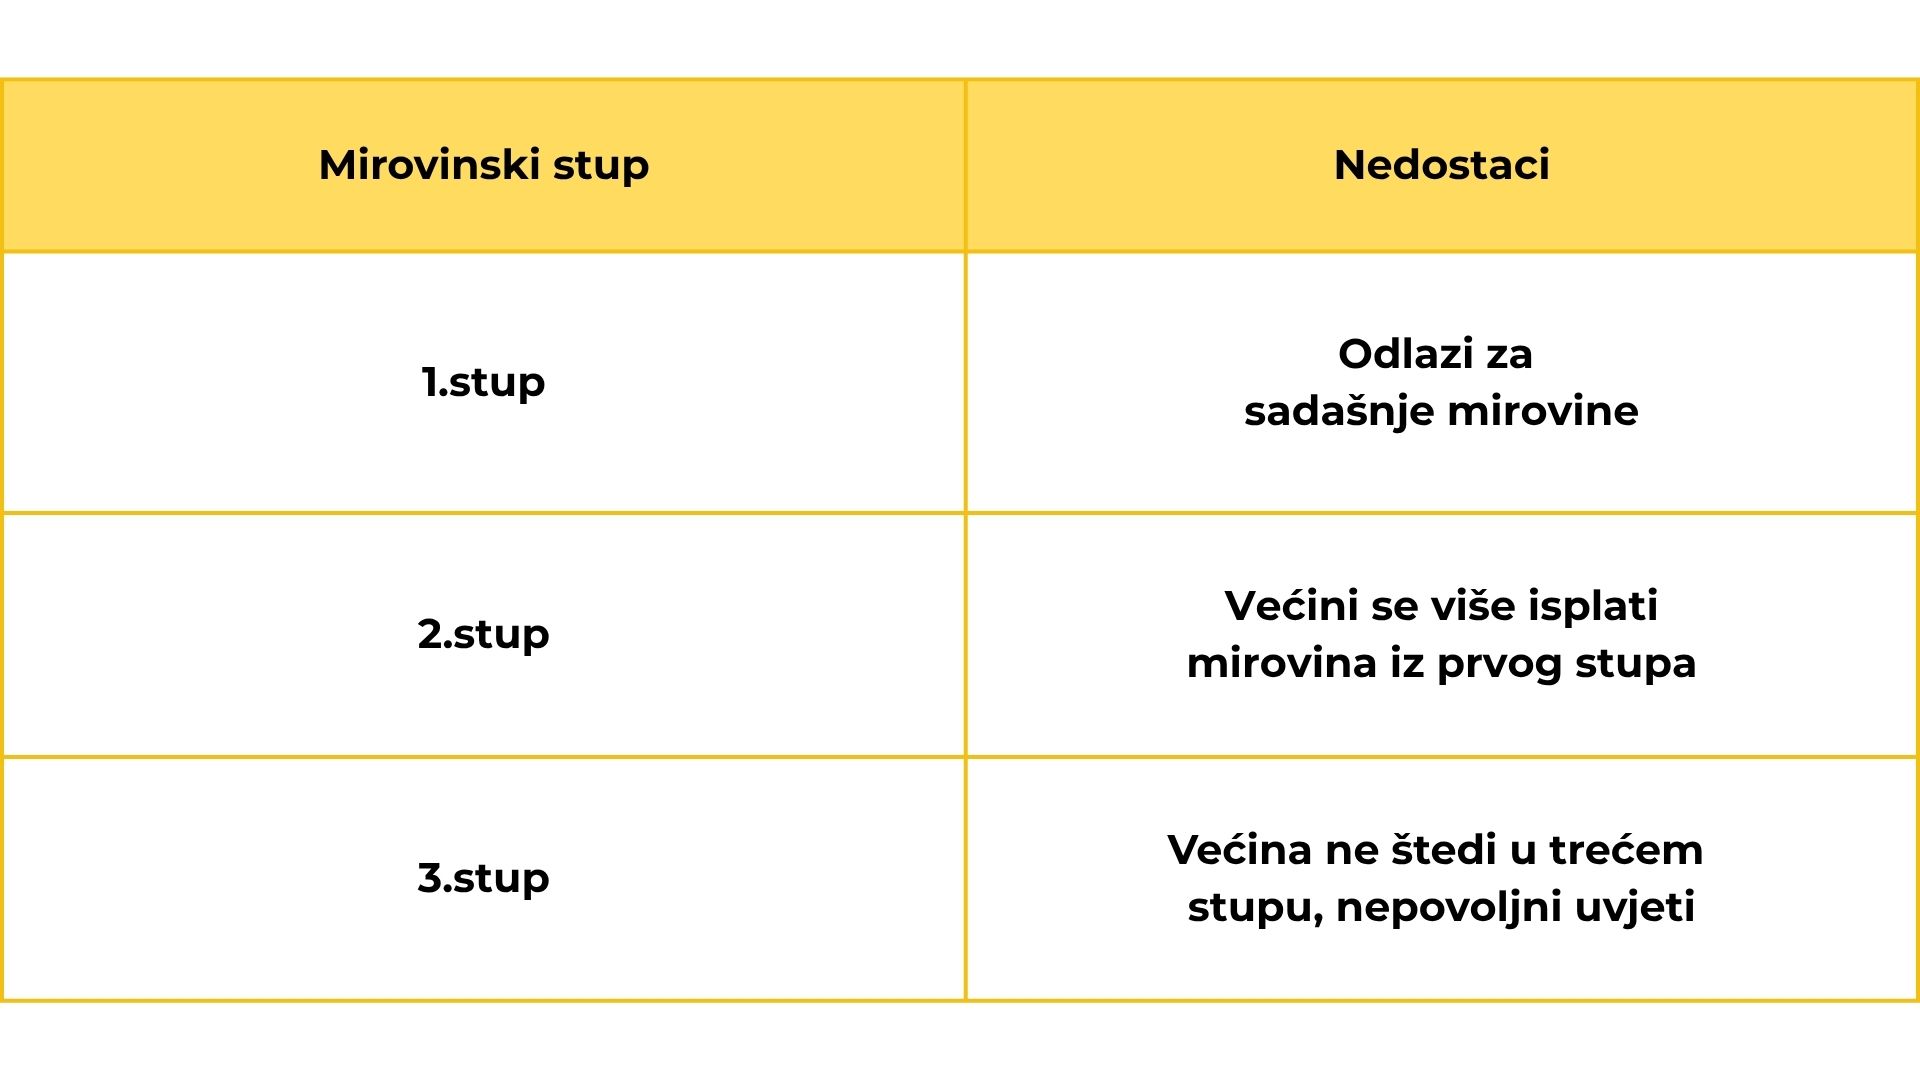
Većina doprinosa koja se iz naše bruto plaće odvaja za mirovinski sustav, odlazi u prvi stup. Iz prvog stupa se isplaćuju trenutne mirovine i od njega nemamo ništa. Drugi mirovinski stup predstavlja posebnu štednju, međutim većina ljudi odluči se za zakonsku opciju prebacivanja sredstava iz drugog stupa u prvi stup jer ne taj način dobivaju veću mirovinu.
Ostaje treći stup koji je opcionalan i većina ljudi se ne odlučuje na ulaganje u njega. S druge strane, oni koji razmišljaju o ulaganju u treći stup, moraju imati na umu da je potrebno platiti pristupninu i upravljačku naknadu, kao i da postoji dugoročni gubitak uslijed inflacije. Sredstva se ne mogu podići jednokratno, već samo 30%, a pritom se plaća i izlazna naknada.
Zašto moramo početi štedjeti za mirnu starost?
Divljanje inflacije
Inflacija izjeda kupovnu moć novca kojeg stavljamo na stranu. Cijene se gotovo udvostručile u posljednjih par godina. Sve ubrzano poskupljuje, a ušteđeni novac može kupiti sve manje i manje proizvoda i usluga. To znači da smo s naizgled istim iznosom novca relativno siromašniji u kupovnoj moći nego što smo bili ranije.
Kako bismo sačuvali kupovnu moć i ostvarili realnu zaradu, moramo uložiti u instrument koji će imati veći prinos od stope inflacije. Primjerice, ako je godišnja stopa inflacije 5%, mi moramo zaraditi više od 5% kako bi uistinu zaradili. Upravo zato sve veći broj ljudi gleda kako uložiti novac i zaraditi po većoj stopi od inflacije.
Zašto je zlato odličan izbor?
Zlato se smatra tradicionalnim instrumentom zaštite od inflacije i krize. Zlatnici i zlatne poluge jedan su od najsigurnijih i najefikasnijih oblika dugoročne štednje, što potvrđuju i povijesni podaci.
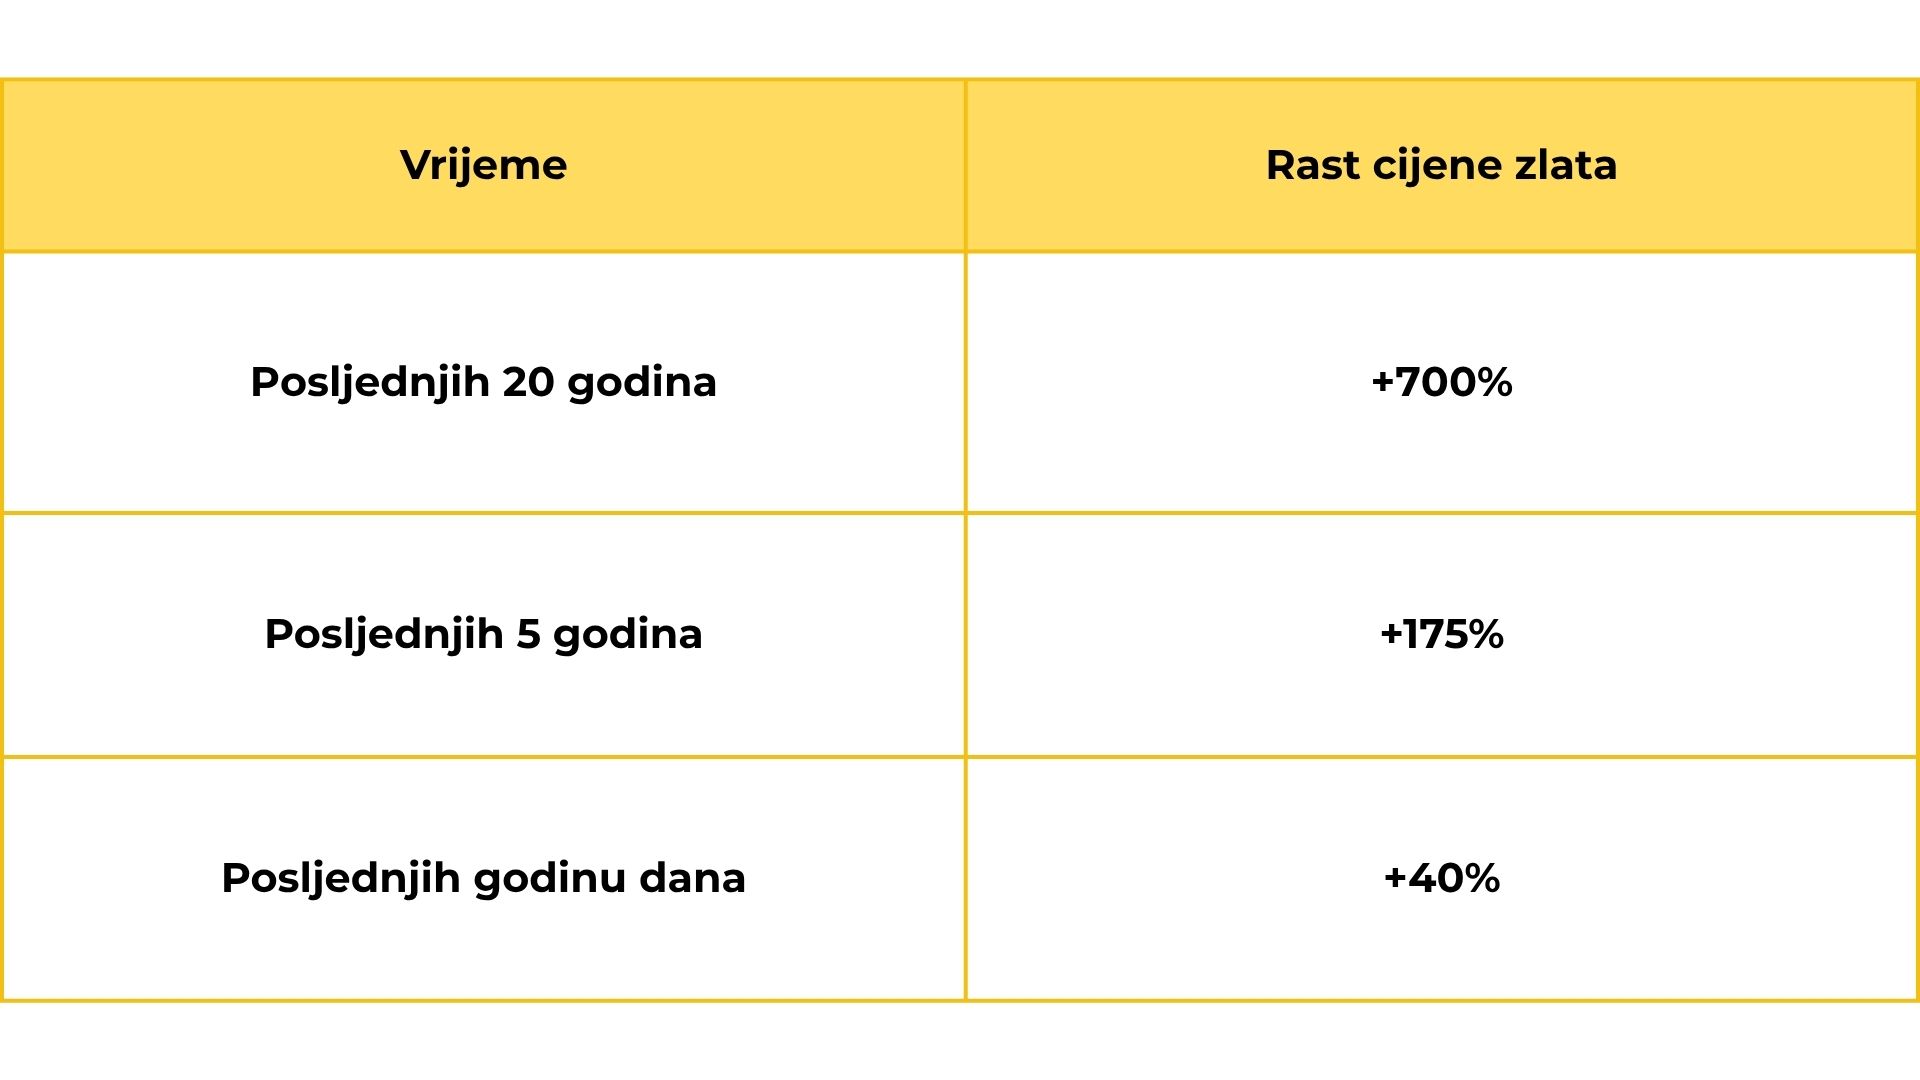
Cijena zlata u posljednjih je 20 godina porasla za više od 750%, u posljednjih pet godina 175%, a u zadnjih godinu dana više od 45%. Riječ je o znatno većem rastu od stope inflacije i drugih vrsta ulaganja. Pritom je oslobođeno svih poreza i visoko likvidno, što znači da se bilo gdje u svijetu može brzo i jednostavno prodati po istom tečaju.
Zlatna strategija za stabilnu mirovinu
Zlatna strategija ulaganja za stabilnu mirovinu uključuje periodičnu kupnju zlata tijekom radnog vijeka te postupnu prodaja tijekom starosti. Ovim putem, periodički tijekom života prebacujemo dio primanja u realnu fizičku imovinu koja će vrijediti još više u budućnosti. To nam omogućuje da jednom kada ostarimo, imamo sigurnu imovinu u vlastitim rukama koju možemo unovčiti točno u trenutku kada su nam potrebna određena sredstva.
S ulaganjem u zlato svakako je bolje krenuti prije, nego kasnije, tako da se do mirovine sakupi što veća količina zlata. Jednom kada se osoba umirovi, ovo zlato vrijedit će znatno više, nego u trenutku kada je kupljeno. Potom, na isti način kao što je postupno nabavljano, tako se može i postupno mijenjati za novac kako bi se pokrivali životni troškovi.